 @zeiken_info

令和8年分の年末調整に係る改正ポイント
[アクタス税理士法人 News Letter2026.9]
2026/09/28
令和8年分の年末調整に係る改正ポイント[News Letter]
近年の物価上昇やいわゆる「年収の壁」への対応を目的として、令和8年度税制改正において所得税の基礎控除等の見直しが行われました。給与所得者においては、令和8年分の年末調整から基礎控除や給与所得控除の引き上げが適用されます。今回は、年末調整に係る主な改正ポイントについて解説します。
■ 基礎控除の引上げ
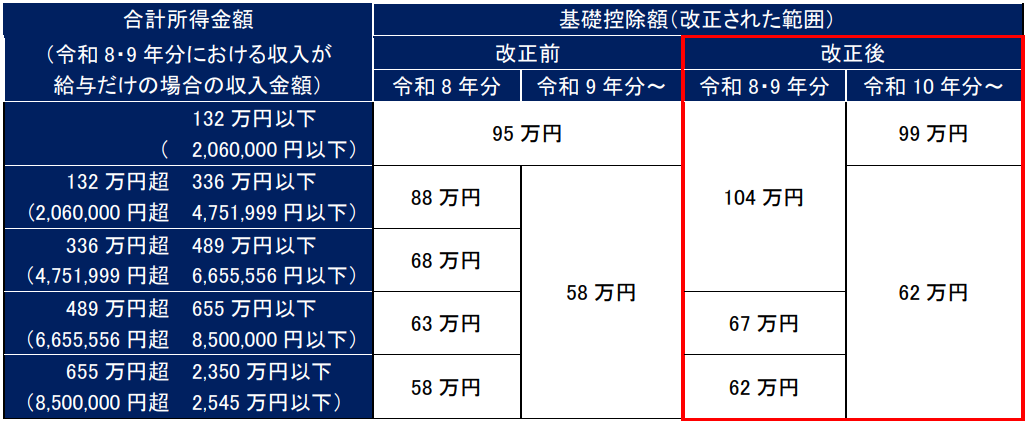
基礎控除額は、合計所得金額2,350万円以下の人について、所得金額に応じて引き上げられております。本則部分が58万円から62万円に引き上げられ、さらに令和8年・9年分は、中低所得者を対象とした特例が拡充され最大104万円となっております。合計所得金額2,350万円超の人の基礎控除額は改正前と同様です。
■ 給与所得控除の最低保障額の引上げ
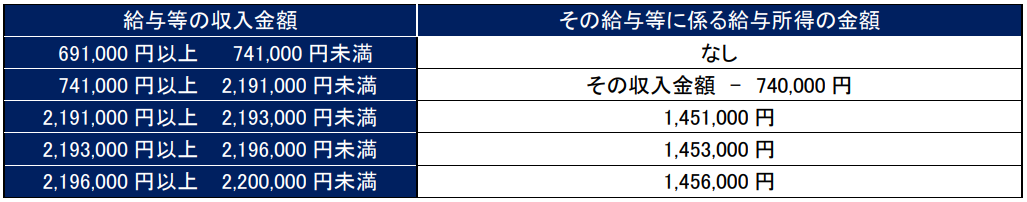
給与所得控除の最低保障額が65万円から69万円に引き上げられました。令和8年・9年分は5万円の特例加算があり 74万円になります。令和 8年・9年において給与収入が69万1千円以上220万円未満の場合の給与所得金額は、下表の金額になります。なお、給与所得控除の上限額は改正前と同様195万円です。
■ 扶養親族等の所得要件の改正
基礎控除の引き上げに伴い扶養控除等の対象となる扶養親族等の所得要件が以下のとおりになりました。
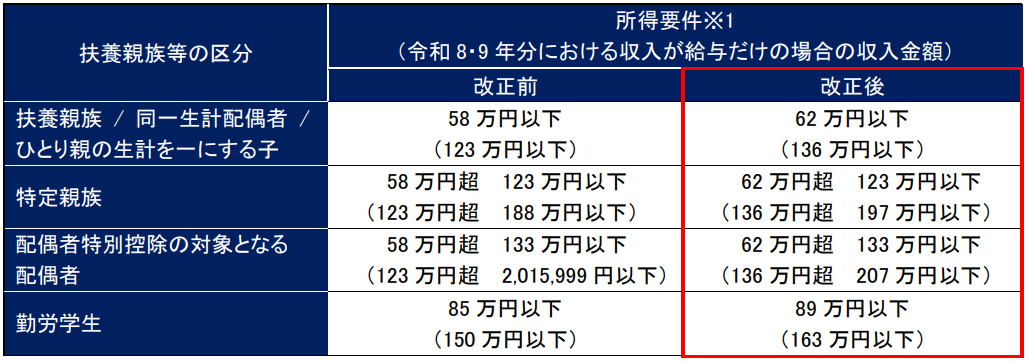
※1 合計所得金額(ひとり親の生計を一にする子については総所得金額等の合計額)の要件をいいます。
■ 23歳未満の扶養親族を有する場合の生命保険料控除の特例
新生命保険料に係る一般生命保険料控除については、23歳未満の扶養親族を有する場合、令和8年・9年分に限り以下の計算方法となり、控除額は最大で6万円です。
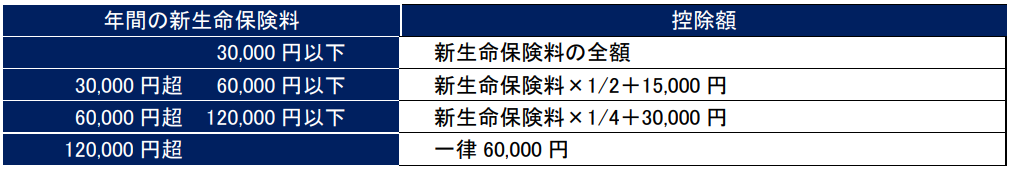
なお、一般生命保険料控除、介護医療保険料控除及び個人年金保険料控除の合計適用限度額は、改正前と同様の12万円となります。
■ 源泉徴収票のみなし提出の特例
令和9年1月1日以後に提出すべき令和8年分以後の給与所得の源泉徴収票については、給与支払報告書を市区町村へ提出した場合には、税務署へ給与所得の源泉徴収票を提出したとみなされ、税務署へ源泉徴収票を提出する必要がなくなります。
■Q&A
Q1.特定扶養親族と特定親族の違いは何ですか?
A: 特定扶養親族とは、所得者と生計を一にする親族のうち19歳以上23歳未満で合計所得金額が62万円以下(給与所得のみの場合の令和8年中の収入金額が136万円以下)の人をいい、「扶養控除」の対象となります。また、合計所得金額が62万円超123万円以下(給与所得のみの場合の令和8年中の収入金額が136万円超197万円以下)の人については特定親族に該当し、対象者は「特定親族特別控除」の対象となり、特定親族の合計所得金額に応じて控除額が段階的に減少します。なお、令和8年分では平成16年1月2日から平成20年1月1日までの間に生まれた人が該当します。これらの対象者がいる場合、配偶者控除と同様に令和8年中の所得の見積額を確認する必要があります。
Q2. 従業員(受給者)への源泉徴収票の交付はどのようになりますか?
A: 給与支払報告書を受給者の住所地の各市区町村に提出し、源泉徴収票のみなし提出の特例の適用をしたとしても、従業員(受給者)への源泉徴収票の交付は引き続き行う必要があります。
Q3.給与所得の源泉徴収票等の法定調書合計表の提出は必要ですか?
A: 令和9年1月1日以降、市区町村へ給与支払報告書を提出した給与については、源泉徴収票のみなし提出の特例により、税務署へ給与所得の源泉徴収票を提出したものとみなされます。そのため、給与所得の源泉徴収票のみを提出していた場合には、法定調書合計表の提出は不要となります。ただし、退職所得の源泉徴収票や報酬、料金、契約金及び賞金などの支払調書等を提出する必要がある場合は、引き続き税務署へ法定調書合計表の提出が必要となります。なお、その場合であっても、給与支払報告書を市区町村へ提出している給与については、法定調書合計表の「給与所得の源泉徴収票合計表」欄の記載は不要となります。
アクタスグループとは
税務会計、人事労務、システムの領域の3つの専門がひとつになり、企業経営をサポートする総合コンサルティングファームです。圧倒的な専門力を提供するだけでなく、アクタスグループの総合力で、お客様の経営課題に取り組んでいます。
- 本件に関する
お問い合わせ先 - アクタス税理士法人
担当者:藤田益浩
E-mail:masuhiro.fujita@actus.co.jp