 @zeiken_info
【グループ通算】黒字・赤字が混在するホールディングス経営、グループ通算制度を採用する前にすべきこと
[あいわ税理士法人 News Letter 2026.9]
2026/09/14
【グループ通算】黒字・赤字が混在するホールディングス経営、グループ通算制度を採用する前にすべきこと
1.はじめに
グループ内に黒字法人と赤字法人が混在する局面で、真っ先に「グループ通算制度で損益通算すればよい」と考えるのは早計です。グループ通算制度(以下「通算制度」といいます。)は、完全支配関係にある企業グループ内の所得と欠損を通算できる重要な税務ツールですが、経営の観点からは、あくまで「経営努力・構造改革を尽くした後の、最終的な税務最適化手段」として位置づけるべきものです。
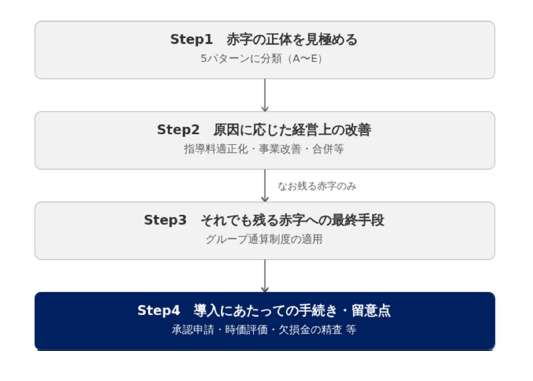
本稿では、グループ内の赤字会社の性質を切り分けたうえで、それぞれに応じた経営上の改善策を整理し、実際に通算制度を導入する際の手続き・留意点までを、経営改善から制度活用までの4つのステップとしてご説明します。
2.通算制度を採用する前にすべきこと-経営改善から制度活用までの4ステップ-
(1) Step1:赤字の正体を見極める
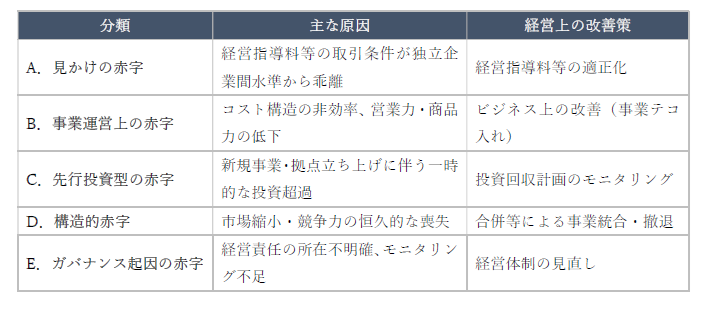
赤字子会社があるとき、真っ先に問うべきは「その赤字は何に起因するのか」です。原因を切り分けずに対応すると、本来解決すべき経営課題を見誤ったまま、手段が目的化した行動に繋がってしまいます。
A. グループ内取引の歪みによる「見かけの赤字」
親会社への経営指導料・共通費配賦等の負担が、独立企業間の水準から乖離しているケースがあり、このような場合は、グループ内取引の条件を第三者取引・市場価格と比較検証します。「親会社の利益を確保するため」というようなことも間々あります。
B. 事業運営上の課題による赤字
コスト構造の非効率、営業力・商品力の低下など、個社の経営努力で改善可能な領域です。赤字の原因が事業運営そのものにあるかどうかを、業界水準との比較や直近数期のP/L 推移の分析により見極めます。
C. 先行投資型の一時的赤字
新規事業の立ち上げ等に伴う先行投資です。黒字化までの計画の有無を確認します。
D. 構造的・恒久的赤字
市場そのものの縮小・競争力の恒久的な喪失など、事業単体での存続が困難なケースです。
E. ガバナンス・経営体制起因の赤字
経営責任の所在が不明確、モニタリング体制の不足などが背景にあるケースです。
(2) Step2:原因に応じた経営上の改善
A → 経営指導料等の適正化
実態に見合う業務内容・金額へ再設定します。これにより赤字子会社の「本当の収益力」が可視化されるとともに、乖離が大きい場合に生じ得る寄附金認定リスク(法人税法37条)も同時に解消されます。
B → ビジネス上の改善
不採算部門の整理、コスト構造の見直し、事業モデルの改定などに取り組みます。ここで事業運営そのものを立て直し、黒字転換を実現できれば、そもそも通算制度を採用する必要自体がなくなります。
逆に、黒字転換を待たずに先に通算制度を採用してしまうと、後になってビジネス上の改善が実り、赤字が解消して損益通算の必要性がなくなったとしても、「これ以上、通算による節税額が見込めなくなったから」というだけの理由では、通算制度の取りやめは認められません(取りやめの制約については、Step4で改めてご説明します。)。
つまり、通算制度は一度採用すると、赤字が解消してメリットが薄れた後も適用をやめられず、手続き上の負担だけが残る仕組みです。だからこそ、ビジネス上の改善は、通算制度を採用する前に優先して取り組むべき事項といえます。
C → 投資回収計画のモニタリング
計画通りに進捗しているかを継続的に確認します。
D → 合併等による事業の統合・撤退
黒字子会社との合併により経営資源を集約する、あるいは事業譲渡・清算による撤退を検討します。
なお、合併により繰越欠損金を引き継ぐには一定の要件(法人税法57条)があり、要件を満たさない場合は引継ぎが制限されるため、実行前に専門的な確認が必要です。
E → 経営体制の見直し
役員派遣・レポートラインの再設計など、責任の所在を明確化する体制整備を行います。
(3) Step3:それでも残る赤字への最終手段
A・B・E は経営上の是正で解消し得る領域であり、まずここに手を入れることが優先されます。
D(構造的・恒久的赤字)についても、合併や事業譲渡・撤退が可能であれば、まずそれを実行すべきです。一方で、免許・許認可が法人単位に紐づいている、重要な取引先との契約上合併ができない、グループ全体のために意図的に維持している等の理由で、合併・撤退という選択肢自体を取れない構造的な赤字部門も存在します。こうした、単体では解消し得ない赤字部門については、通算制度の適用を検討します。
また、先行投資型の一時的赤字(C)については、新規事業が1 件だけあり、その事業がいずれ黒字化するというケースであれば、黒字化を待てば済む話です。ここで通算制度を採用してしまうと、Step2-Bで見たとおり、黒字化した後も適用をやめられず、負担だけが残ってしまいます。これに対し、次々に新規事業を立ち上げ続けているグループでは、個々の事業は入れ替わりながらも、グループ内には常に新規立ち上げ中の赤字子会社が存在し続けます。このように赤字要因が構造的に途切れないグループでは、通算制度を採用する意味があります。
通算制度は、完全支配関係(原則として100%の資本関係)にある企業グループ内の各内国法人を納税単位としながら、損益通算(法人税法64条の5)や欠損金の通算(法人税法64条の7)等の調整を行う制度です。通算により手元に残ったキャッシュを、さらなる事業投資やガバナンス強化に再投資するサイクルを構築することで、通算制度の導入が真の意味での経営基盤の強化に資するものとなります。
(4) Step4:導入にあたっての手続き・留意点
1.承認申請の手続きとスケジュール
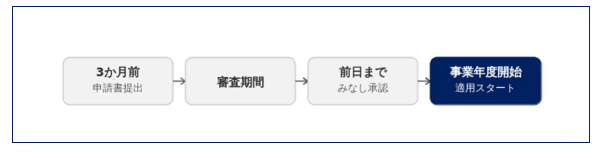
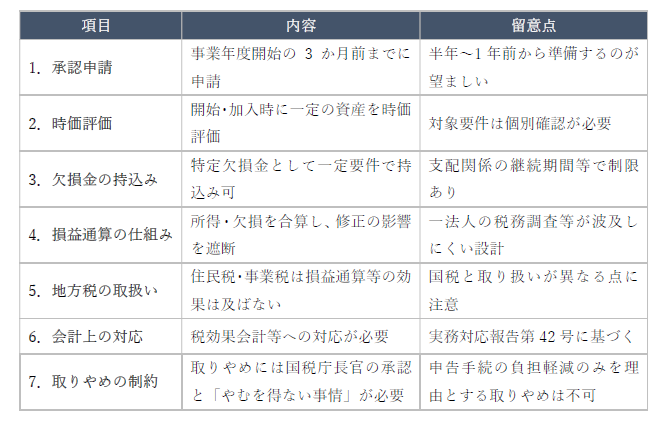
原則として、適用を受けようとする事業年度開始の日の3か月前までに、通算制度の頂点に立つ親法人が申請書を提出する必要があります。実務上は、半年~1年前から準備に着手することが望ましいといえます。なお、「みなし承認」は、事業年度開始の日の前日までに承認・却下の処分がなかった場合に、その「事業年度開始の日」において承認があったものとみなす仕組みです。
なお、グループ通算制度は、完全支配関係にある内国法人の全てが加入対象となり、黒字子会社・赤子会社を選んで一部だけ加入する(選択適用する)ことはできません。
2.開始・加入時の時価評価
通算制度の適用開始時や新たに通算グループに加入する際には、一定の資産について時価評価を行い、評価損益を計上する必要が生じる場合があります。時価評価の対象となるかどうかは要件があるため、個別に確認が必要です。
3.欠損金の持ち込み制限
通算制度開始(通算グループ加入)前に生じていた欠損金は、一定の要件のもとでのみ持ち込みが可能です(法人税法64条の7、57条)。支配関係の継続期間等によっては制限が生じる場合があります。
4.損益通算の仕組み
各通算法人の所得・欠損を合算して計算しますが、税務調整などによって事後的に一部の法人で修正が生じても、原則として他の通算法人への影響を抑える仕組みが採られています。
5.地方税の取扱い
通算制度のもとでも、地方税(住民税・事業税)の計算には、損益通算や欠損金の通算といった国税上の調整は反映されず、各法人単独の所得金額を基礎に計算します。国税と地方税とで所得金額の計算構造が異なる点に留意が必要です。そのため、通算制度特有の申告書が存在します。
6.会計上の対応
税金計算だけでなく、会計処理・税効果会計への対応も必要になります(実務対応報告第42号)。
決算・開示スケジュールへの影響は早期に確認しておくべき事項です。
7.取りやめの制約
通算制度の取りやめには、国税庁⾧官の承認が必要であり、その承認は「やむを得ない事情」がある場合に限られます(法人税法64条の10第1項)。単に申告手続きの負担軽減のみを理由とする取りやめは認められません。
3.終わりに
ここまで見てきたように、通算制度の検討は、損益通算による節税効果の試算から始まるものではありません。通算制度は、一連の検討の最後に用いる、タックスプランニング上の手法に過ぎません。
その手前には、「その赤字は本当は何に起因するのか」を見極める作業があり(Step1)、原因が明らかになれば、経営指導料の適正化や事業のテコ入れ、場合によっては合併といった、経営そのものへの手当てが先に来ます(Step2)。これらを尽くしても、合併・撤退という選択肢自体が取れない構造的な赤字、あるいは継続的な新規事業展開によって常に発生し続ける先行投資型の赤字が残る場合に、はじめて通算制度による税務上の措置を検討する番が回ってきます(Step3)。そして実際に導入を決断した段階では、承認申請のスケジュール管理や時価評価、欠損金の持ち込み制限といった、実務上の対応が待っています(Step4)。
通算制度は、この一連の流れの「最後のピース」であって、「最初の一手」ではありません。
まずは貴社の状況整理から、ぜひご相談ください。私たちは、経営指導料の水準に関する税務上の妥当性の検証、合併等の組織再編に伴う税務上の論点整理、そして通算制度の承認申請・時価評価・欠損金の精査に至るまで、税務面から一貫してサポートいたします。
■本ニュースレターについて
本ニュースレターは、一般的な情報提供であり、具体的アドバイスではありません。個別の案件については個別の状況に応じて検討が必要になります。お問い合わせ等がありましたら、下記専門家まで遠慮なくご連絡ください。
グループ通算室(group-tsusan@aiwa-tax.or.jp)
税理士 永沼 実
税理士 齋藤 洋祐
【あいわ税理士法人グループの概要】
◆グループ構成
あいわ税理士法人
あいわAdvisory株式会社
◆所在地
〒108-0075 東京都港区港南2-5-3 オリックス品川ビル4F
◆URL
https://www.aiwa-tax.or.jp/
◆人員数
税理士・税理士有資格者:40名
公認会計士:11名
情報処理安全確保支援士:1名
行政書士:2名
科目合格者:14名
総務ほか:17名
合計:75名(一部重複)
◆関与先概要
上場グループ 305社 上場準備200社 非上場265社
あいわ税理士法人について
高度な専門知識と豊富な経験を持つ税務・会計のプロフェッショナル集団。約8割が有資格者と圧倒的に高い専門家比率が強み。東証一部をはじめ、新興市場に上場する企業からIPOを目指す成長企業、非上場の中堅オーナー企業を中心にサービスを提供。サービス内容は、IPO支援、組織再編、連結納税の導入、M&Aアドバイザリー、財務税務デューデリジェンス、国際税務、事業承継、役員給与設計、HD化支援等多岐に渡る。