 @zeiken_info

第286回 飲食料品の消費税率引下げに伴う実務上の留意点
2026年10月1日
■大綱の公表
自民党税制調査会(小野寺五典会長)では、令和9年4月1日から2年間の飲食料品の消費税率1%への引下げに伴う税制上の措置について議論が行われました。そのような議論を経て、令和8年9月15日付で、「飲食料品消費税率の臨時的な引下げ及び就業者負担軽減支援金の導入に関する大綱」(以下、「大綱」)が決定の上、公表されました。
大綱において、本則課税事業者への移行、簡易課税制度、総額表示義務等に関して、それぞれ特例的な取扱いの具体案が示されました。中間申告制度の特例や税率変更に伴う経過的な税率の取扱いを含め、消費税率引下げに伴う税制措置の大枠が固まったといえます。
なお、本執筆段階では、あくまでも大綱の段階ですので、法令の確定段階で内容を再確認していただければ幸いです。
■本則課税への移行に係る経過措置
免税事業者や簡易課税事業者の中には、農業従事者に代表されるように、飲食料品の税率引下げに伴って売上税額より仕入税額が多くなる事態が生じ得ます。その場合、還付申告を行う必要が生じますが、還付申告を行うために本則課税に移行するには、免税事業者は「課税事業者選択届出書」、簡易課税事業者は「簡易課税制度選択不適用届出書」を課税期間の開始前に提出するのが本来の取扱いです。
しかし、税率が引き下がる令和9年4月を含む課税期間が開始している法人ではすでに届出期限を徒過していること等を踏まえ、飲食料品の譲渡を行う事業者については、これらの届出書を「令和9年4月1日を含む課税期間の末日まで」に提出することにより、当該課税期間から本則課税に移行できる特例を設けることが示されました。
また、簡易課税制度を選択してから2年が経過しないと本則課税には移行できないのが本来の取扱いですが、飲食料品の譲渡を行う事業者については、令和9年4月1日を含む課税期間から本則課税に移行する場合はこの2年縛りの制限を解除するとされます。
■簡易課税における仕入税額控除の特例
軽減税率が適用される飲食料品を取り扱う事業者が簡易課税制度を適用している場合には、当該飲食料品の販売について、税率引下げ後も納税額が生じますが、仮に本則課税を適用していれば納税額が生じないことが多いと見込まれます。
この点に配慮し、簡易課税制度を適用する飲食料品の譲渡を行う事業者が行う「軽減税率が適用される飲食料品の販売」については、事業の種類(業種区分)にかかわらず、売上税額と同額の仕入税額を控除する特例を創設することが示されました。
適格請求書発行事業者となる小規模事業者に係る税額控除に関する経過措置(いわゆる2割特例、3割特例)の適用を受ける場合についても、同様に取り扱われます。
本特例を適用した場合、業種にかかわらず、税率が1%に引き下げられる飲食料品の販売については、売上税額にみなし仕入率を乗じた額ではなく、売上税額と同額を仕入税額控除することができるため、その販売に対応する納税額は生じないことになります。税率1%対象分以外は、従来と同様に、売上税額にみなし仕入率を乗じた額を仕入税額控除します。
インボイス制度の2割特例および3割特例でも同様の措置を講じ、飲食業は事務負担等の観点から、みなし仕入率の変更は行わないとされます。
■総額表示義務に係る特例
飲食料品について、総額表示義務に直ちに対応することが困難な事情がある場合(夜間の値札の貼替作業に対応できない、カタログや商品パッケージ自体に価格が印刷されている等)には、税率変更前後の「2ヵ月間」において、事業者が表示しなければならない飲食料品の税込価格は、実際の支払金額と「誤認されない措置」を講じていることを条件に、次のように税率の変更前または変更後の税込価格を表示できる特例を設けることが示されました。
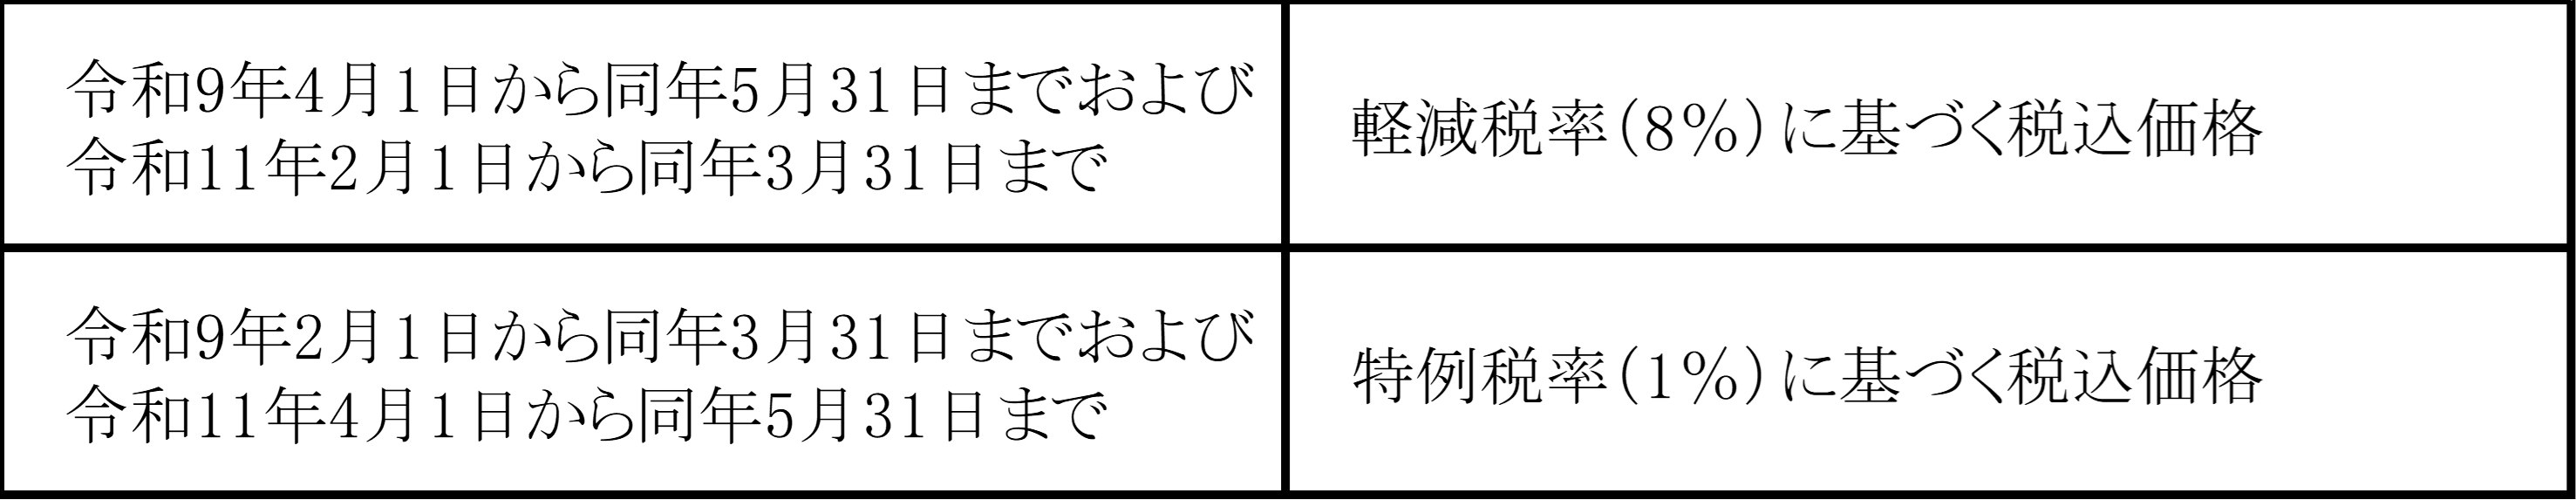
なお、税抜価格(本体価格)のみや「税抜価格+税」のみの表示は引き続き認められません。
■中間申告の特例
令和9年4月以降の中間申告期間について、「前年の確定申告について、新税率(1%)が適用されていたものとして計算した納付税額」を基に算出した中間申告を可能とする特例を設けることが示されました。
簡易課税制度の適用を受ける事業者が行う飲食料品の販売について、売上税額と同額の仕入税額を控除する特例(すでに説明した「簡易課税における仕入税額控除の特例」)も適用されたものとして算出します。結果的に、中間申告納税額がゼロになる場合も多く生じ得ます。
■予約販売等の取扱い
飲食料品に適用され得る「定期供給契約による予約販売」と「あらかじめ提示した条件に従って行う通信販売」について、「税率変更の3ヵ月前」を指定日として、引下げ前の税率8%を適用する経過措置を設けるとされました。
引下げ後の税率に契約等が変更された場合や引下げ後の税率を前提として契約等が行われていることが確認できる場合には、引下げ後の税率が適用されます。
このコラムの次回更新を知りたかったら…@zeiken_infoをフォロー