 @zeiken_info
個人株主が株式保有会社(HD)の株式を譲渡する場合の子会社株式等の価額
2026年9月28日
個人株主が株式保有会社(HD)の株式を譲渡する場合の子会社株式等の価額
[質問]
HDの株主から買取の依頼がありました。
現在HD の下に100%子会社が2社あります。株式保有会社に該当します。
依頼株主は9%保有しています。他に株主は3 社あり、33.4%・29.6%・28%保有しています。
子会社は共に大会社となります。
この場合の子会社2社の評価は大会社若しくは小会社(折半・純資産)のどちらで評価すべきですか。
また、HDは自己株で取得若しくは株主が取得する場合でも純資産評価で問題ないですか。
[回答]
1 取引相場のない株式を売買する場合の税務上の時価
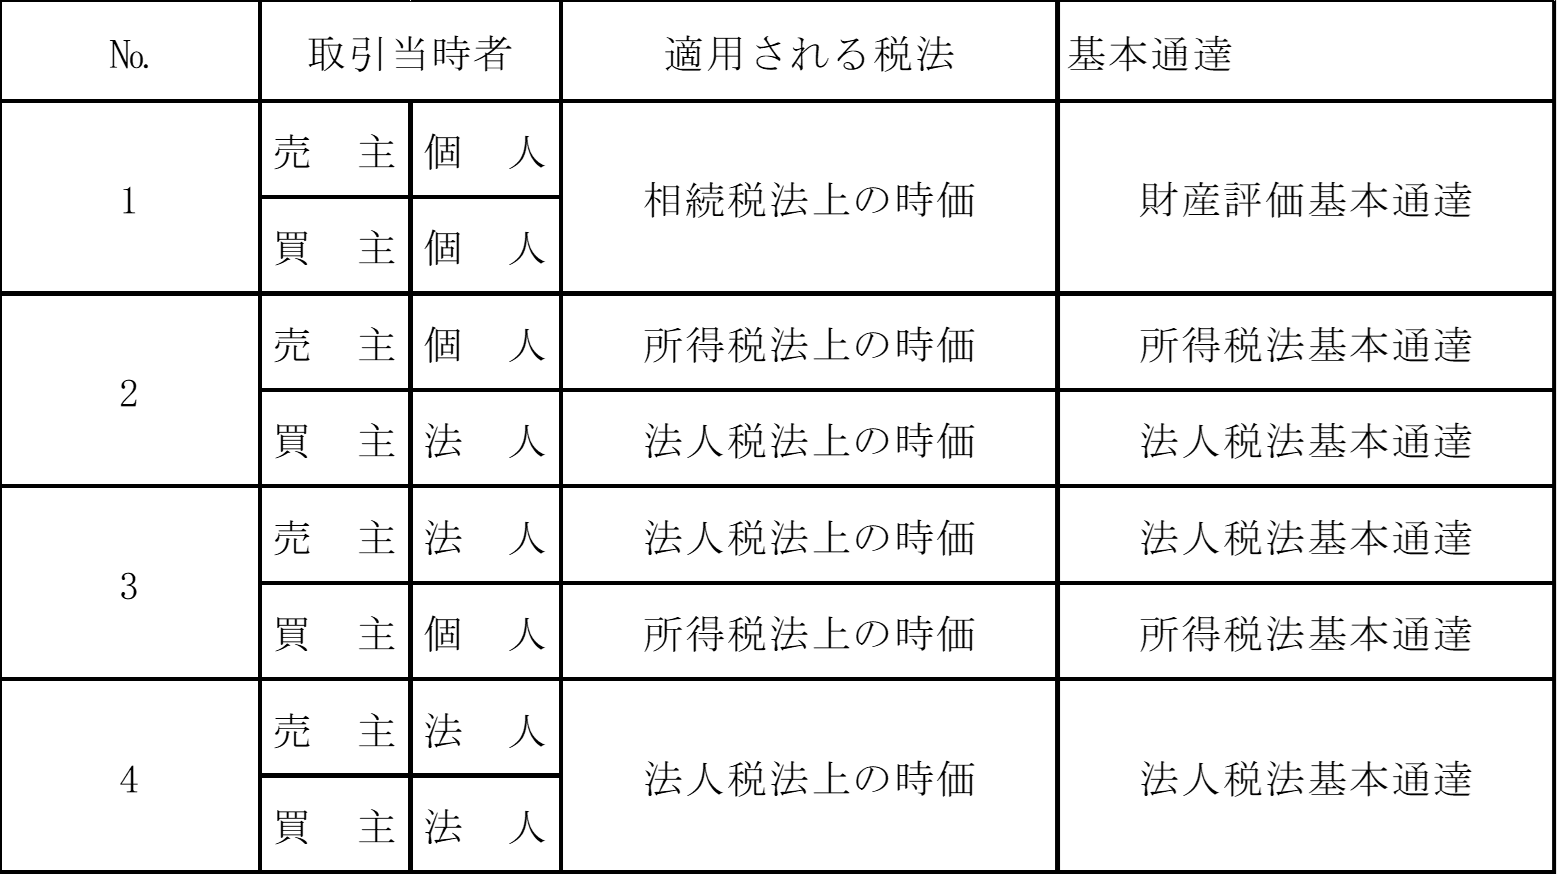
取引相場のない株式、いわゆる非上場株式等の税務上の時価の算定方法は、売主と買主が個人か法人かによって、次のように適用する税法、通達が異なります。
ご照会の事例については、ホールディングスの株式の売主は個人、買主は法人(株式発行法人又は他の株主3社)として、その時価の算定について検討します。
2 個人が法人に対して非上場株式を譲渡する場合の時価
個人が非上場株式等を譲渡する場合、その取引価額が純然たる第三者間において種々の経済性を考慮して定められた価格、すなわち客観的な交換価値であれば、所得税法上の時価が問題になることはありません。しかし、非上場株式等は、上場株式のように反復継続的に取引が行われるものではなく、取引価額の形成も当事者間の主観的事情に左右されやすく、当該株式等の客観的価値を必ずしも正当に反映している価額とは限りません。このため、仮に取引事例が存在するとしても、その数が少数にとどまる場合には、取引当事者間の主観的事情に影響されたものでないことをうかがわせる特段の事情がない限り、当該取引価額は客観的交換価値を正当に反映した価額とはいえないと考えられています。
このような非上場株式等の譲渡について、所得税法上その価額(時価)が問題となるのは、同法第59条《贈与等の場合の譲渡所得等の特例》に該当する資産の譲渡、いわゆる「みなし譲渡」に該当する場合といえます。
このため、個人が法人に非上場株式等を譲渡する場合、その所得税法上の価額(時価)は、所得税法基本通達59-6《株式等を贈与等した場合の「その時における価額」》の定めによって算定した価額によるものとされています。
3 照会事例における非上場株式等の価額
個人が法人に非上場株式等を譲渡する場合の価額(時価)については、所得税法基本通達59-6の定めによれば、所得税基本通達23~35共-9《令第84条第3項本文の株式の価額》に準じて算定した価額によるとされていますので、同通達の(4)ニに定める「1株又は1口当りの純資産価額等を参酌して通常取引されると認められる価額」によることになります。この場合、「1株又は1口当りの純資産価額等を参酌して通常取引されると認められる価額」については、原則として、4つの要件によることを条件に、昭和39年4月25日付直資56・直審(資)17「財産評価基本通達」(法令解釈通達)の178から189-7まで《取引相場のない株式の評価》の例により算定した価額とする。」とされています。
この4つの要件のうち⑵では、「当該株式の価額につき財産評価基本通達 179の例により算定する場合(同通達189-3の(1)において同通達179に準じて算定する場合を含む。)において、当該株式を譲渡又は贈与した個人が当該譲渡又は贈与直前に当該株式の発行会社にとって同通達188の(2)に定める「中心的な同族株主」に該当するときは、当該発行会社は常に同通達178に定める「小会社」に該当するものとしてその例によること。」とされています。
したがって、ご質問の評価会社(ホールディングス)の株式を譲渡する個人が「中心的な同族株主」に該当する場合は、当該株式は「小会社」としてその価額を算定することになります。また、評価会社が有する子会社株式について財産評価基本通達 179の例により算定する場合は、評価会社がその子会社の「中心的な同族株主」に該当するときは、当該子会社は同通達178に定める「小会社」に該当するものとして、その価額を算定することになります(令和2年9月30日国税庁資産課税課情報第22号「『所得税基本通達の制定について』の一部改正について(法令解釈通達)の 趣旨説明(情報)」の別添「2 評価会社が有する子会社株式を評価する場合の本通達の⑵の取扱いについて」参照)。
なお、ご質問の評価会社(ホールディングス)が財産評価基本通達189《特定の評価会社の株式》に該当する場合には、その株式の価額は同通達189-3《株式等保有特定会社の株式の評価》の定めにより「純資産価額方式」によって算定することになります。また、その株式を譲渡する個人が財産評価基本通達188《同族株主以外の株主等が取得した株式》に定める少数株主に該当する場合には、その株式の価額は同通達188-2《同族株主以外の株主等が取得した株式の評価》の定めにより「配当還元方式」によって算定することになります(所基通59-6⑴)。
(税理士懇話会・資産税研究会事例より)
このコラムの次回更新を知りたかったら…@zeiken_infoをフォロー