 @zeiken_info

「貸倒れに係る消費税の取扱い」|税務通信 READER’S CLUB
2026年10月7日
関連記事:No.3912(令和8年08月17日号) 04頁

貸倒れが生じた場合の消費税の取扱いを教えてください。

貸倒れが生じた場合には、その貸倒れが生じた課税期間の売上げに対する消費税額から、その貸倒れに係る消費税額を控除する調整を行います(消法39①)。これにより、貸倒れとなった売掛金等に含まれる消費税額分だけ、その期の納付税額を減少させることができます。
1.貸倒れが生じた場合の調整
消費税の納税義務は、事業者が課税資産の譲渡等をした時に成立します。例えば、棚卸資産の販売(委託販売等を除く。)を行った場合は、実際に代金を受領しているか否かにかかわらず、原則として、その棚卸資産の引渡しがあった日の属する課税期間に、その取引に係る消費税を納める必要があります。
このため、売掛金などの取引に係る代金が貸倒れ(回収不能)となった場合には、その貸倒れとなった金額に対応する消費税額を調整する必要が生じます。この調整は、棚卸資産の販売を行った課税期間に遡って修正を行うのではなく、貸倒れが生じた課税期間の売上げに対する消費税額から控除する形で行います。
【例】棚卸資産の販売に係る売掛金11万円(本体価格10万円+消費税額1万円)が翌期に全額貸倒れとなった場合
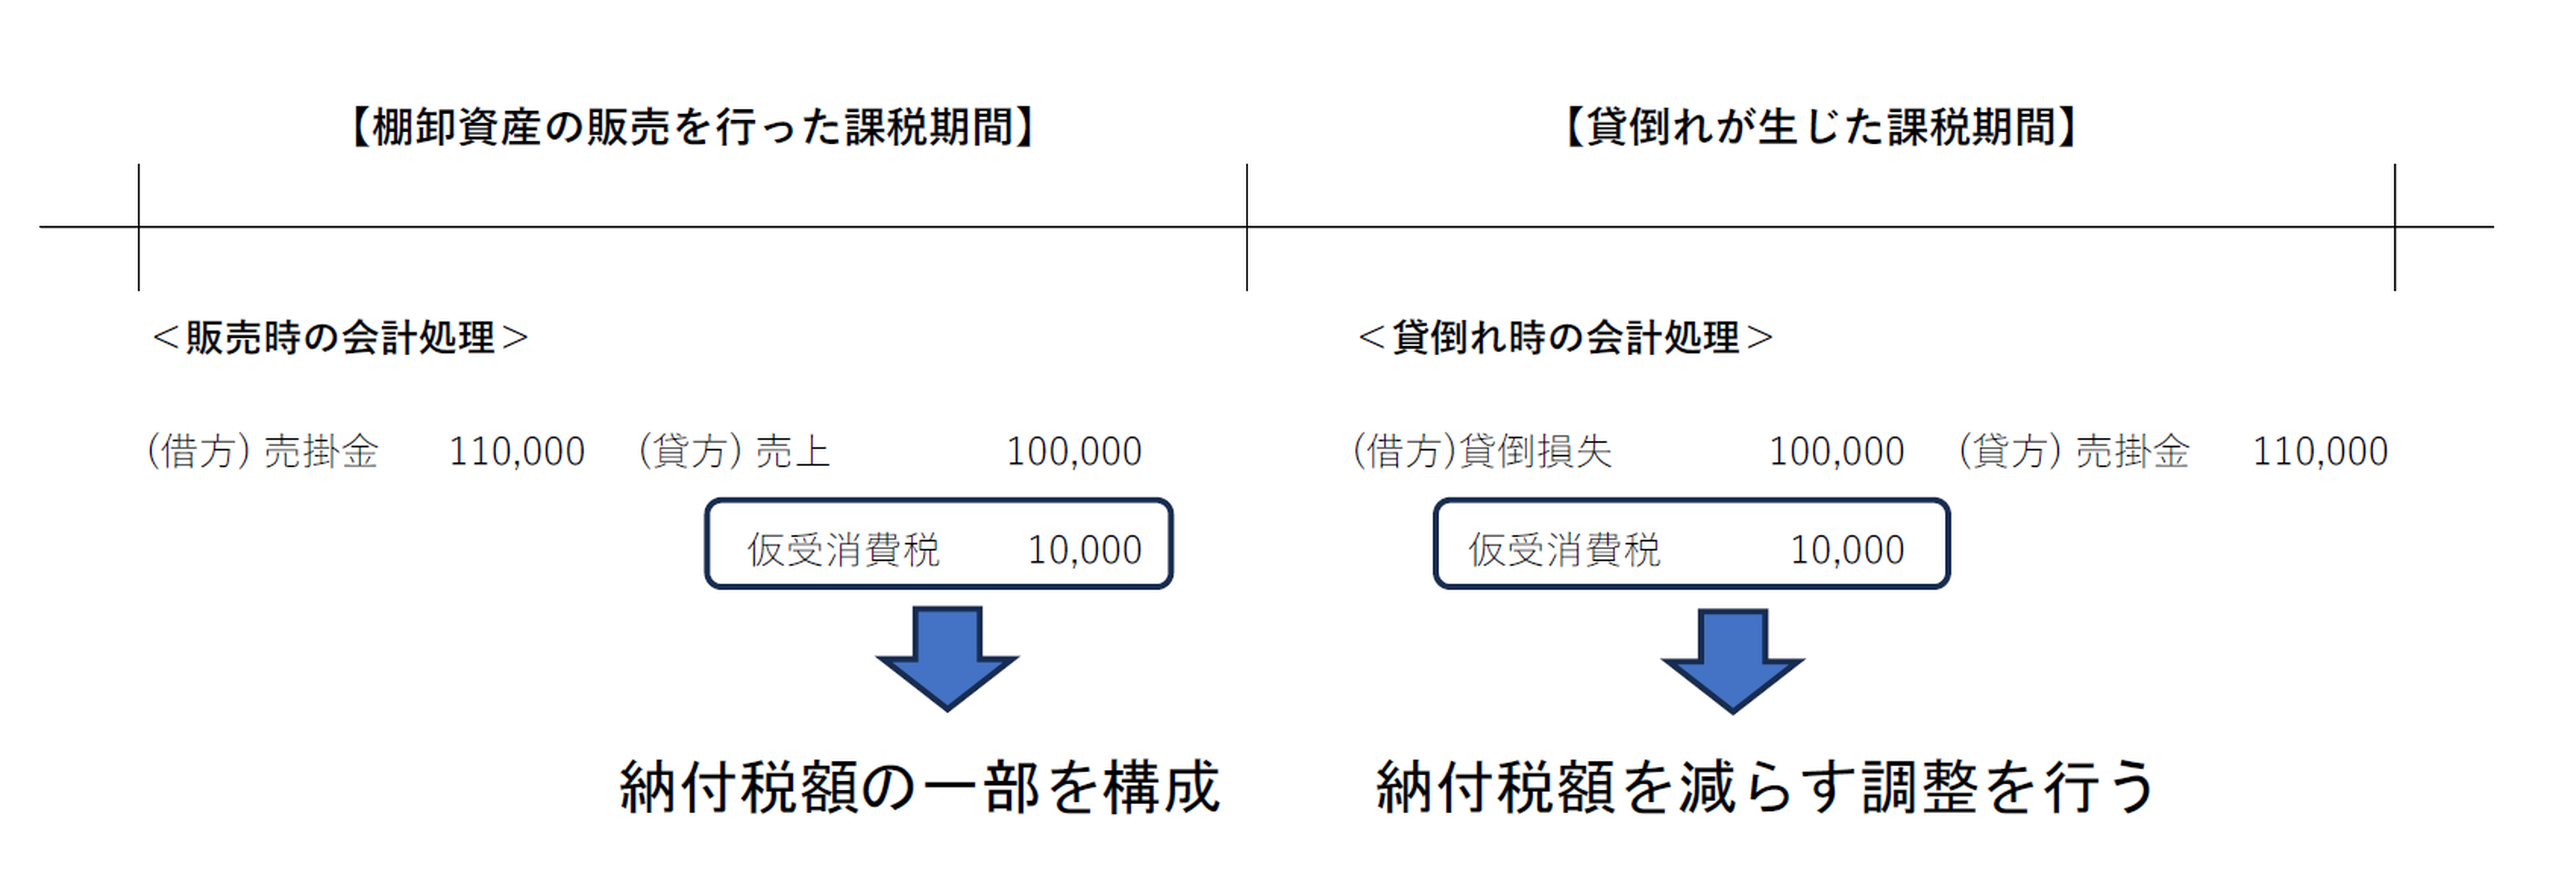
(1)棚卸資産の販売を行った課税期間
代金が未回収(売掛金)であっても、販売した課税期間における消費税の納付税額の一部を構成します(仮受消費税)。
(2)貸倒れが生じた課税期間
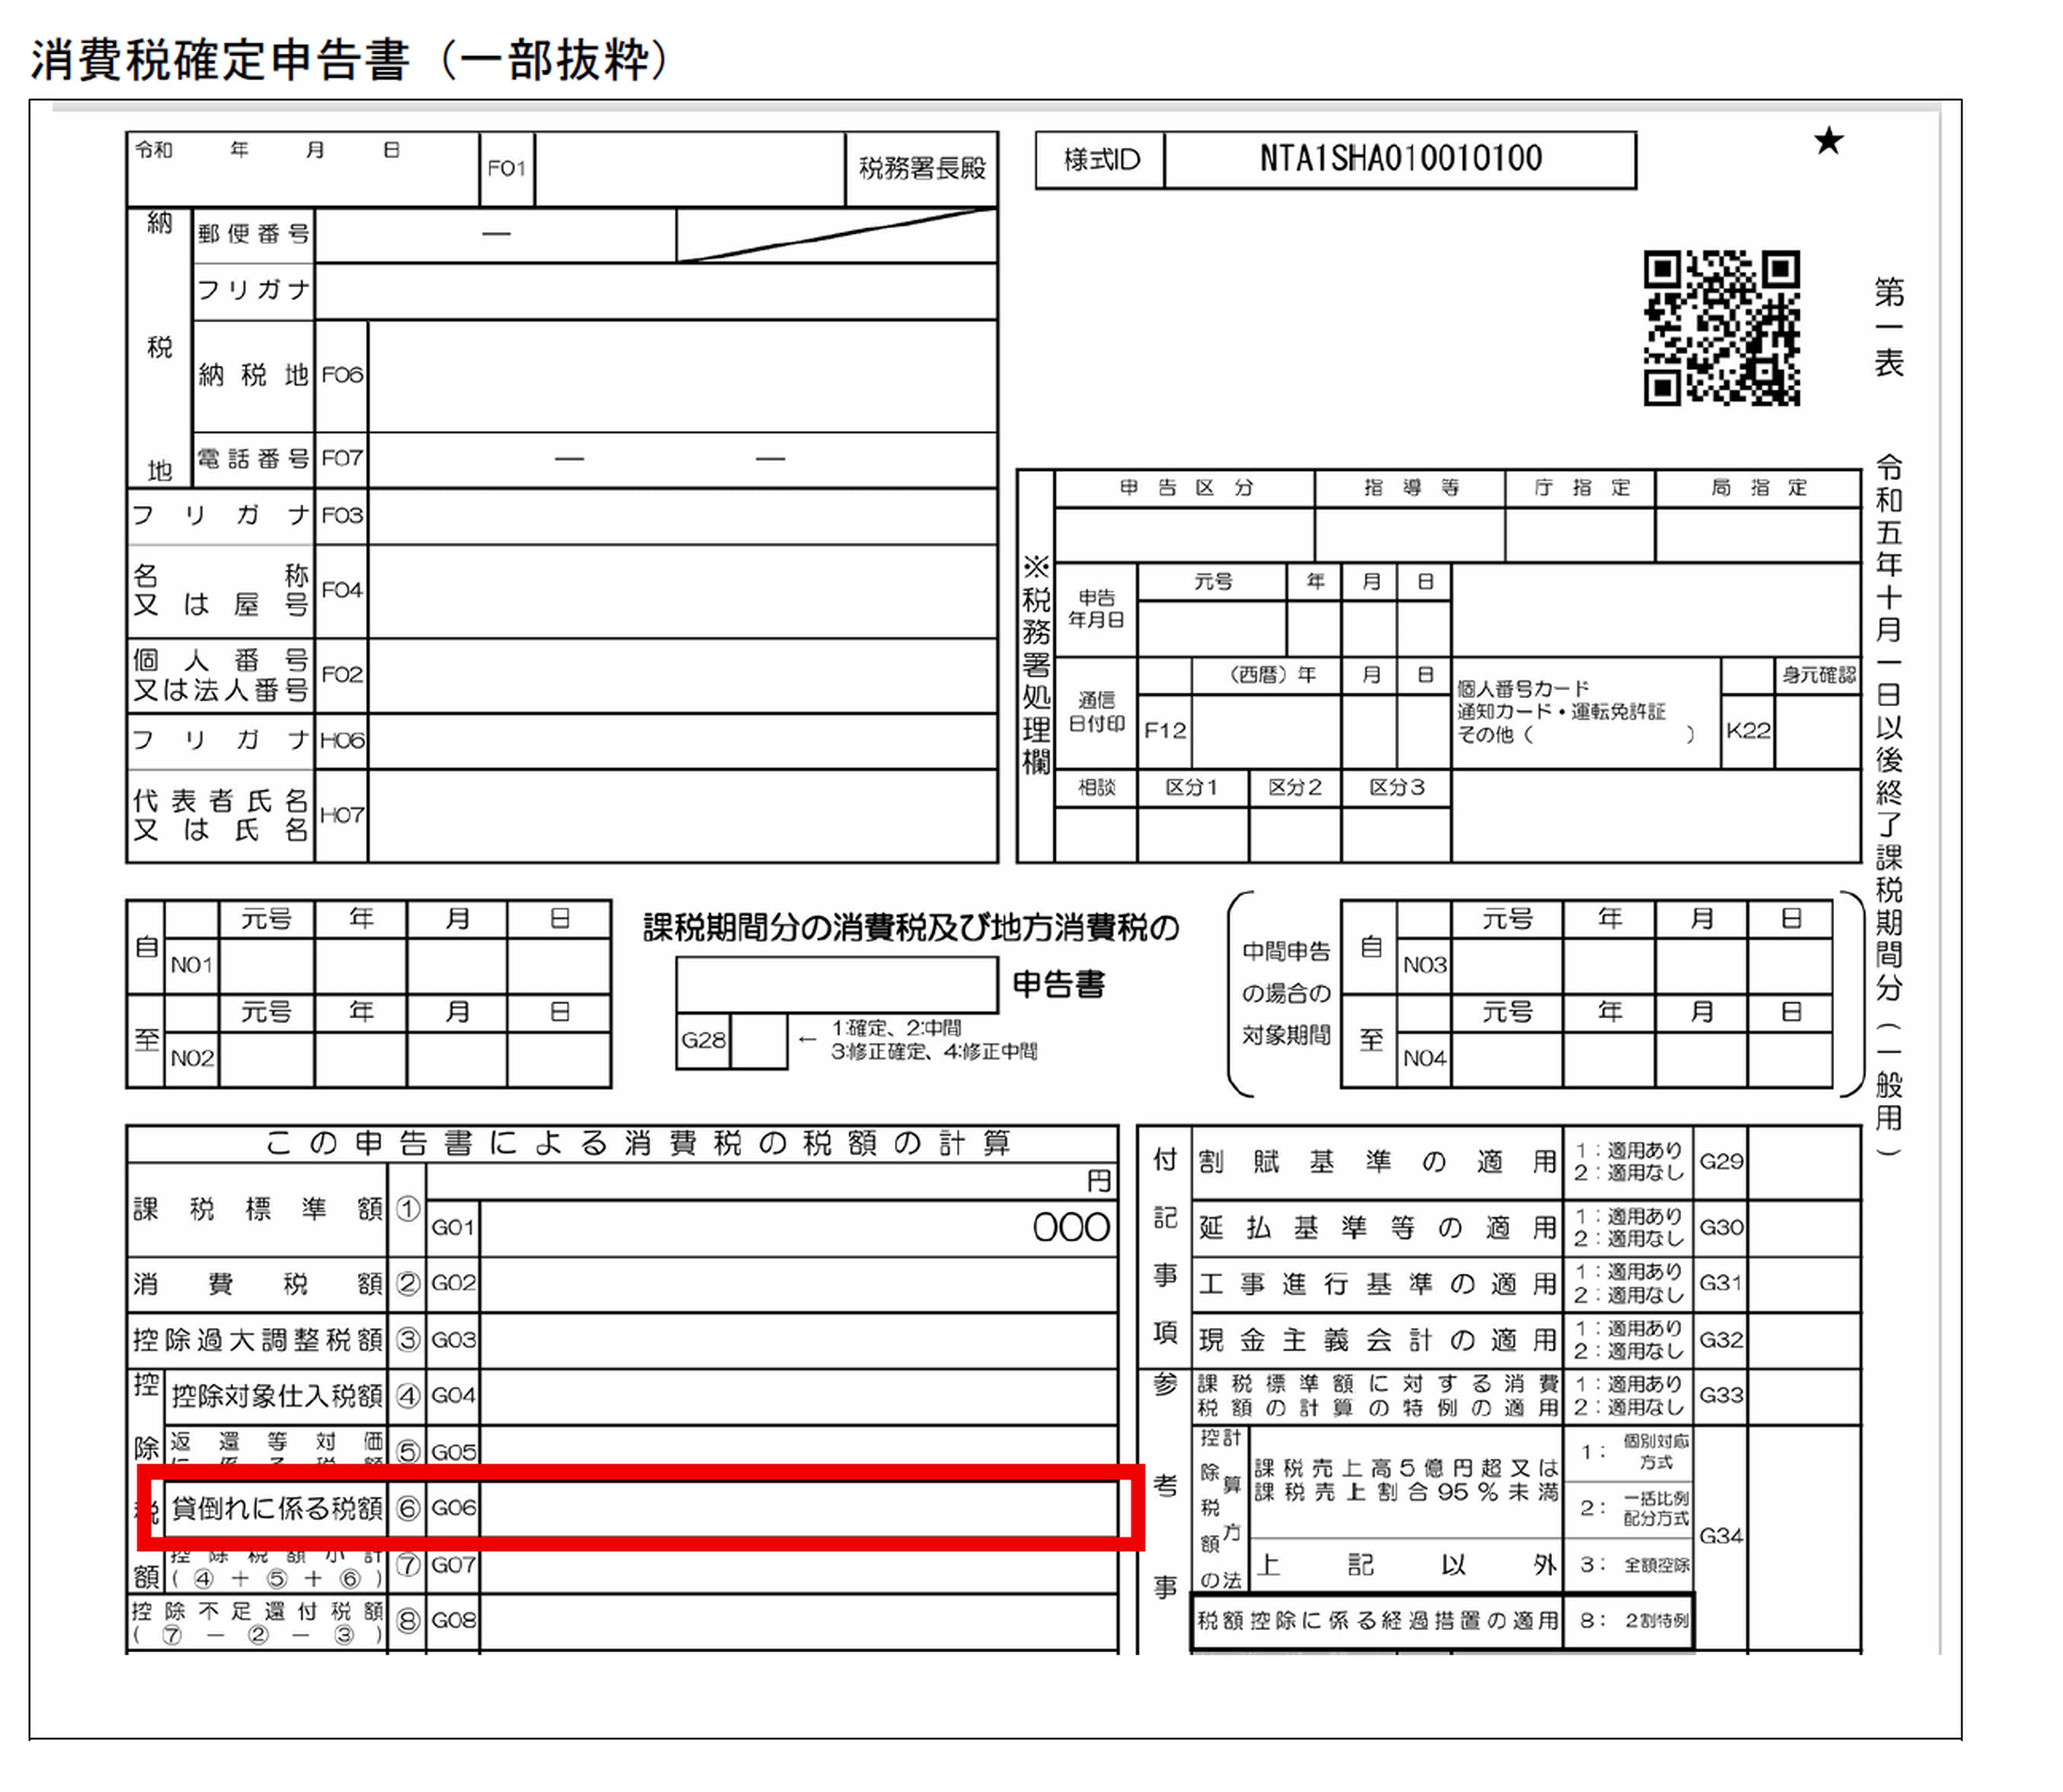
売掛金の貸倒れが生じた課税期間において、売上げに対する消費税額から貸倒れに係る消費税額1万円を控除する調整を行います。会計処理のほか、消費税確定申告書の所定の欄(下記太枠の「貸倒れに係る税額」欄)に記載して申告することで納付税額を減らすことができます。
なお、調整の対象となる「貸倒れ」とは、例えば、会社更生法の更生計画認可の決定による債権の切捨てのほか、債務者の支払能力等からその全額が回収できないことが明らかになった場合などの「一定の貸倒れの事実」が生じたケースを指します。単に会計上「貸倒引当金」を繰り入れただけでは、貸倒れに係る消費税額の調整を行うことはできないため、注意が必要です。
「一定の貸倒れの事実」について詳細は、税務通信3914号2026年08月31日「今週のFAQ(8/8/31)<法人税と消費税の貸倒損失の取扱い>」をご参照ください。
2.貸倒れに係る消費税額の調整を受けた後に債権を回収した場合の調整
上記1の適用を受けた売掛金等が、後日回収されるケースがあります。この場合は、回収した金額に含まれる消費税額を、回収した課税期間の売上げに対する消費税額に加算して申告する調整が必要となります(消法39③)。