連載コラム│実務現場から探る非上場株式評価のゆくえ【第1回】
はじめての方は 基礎から学ぶ 制度の全体像 もあわせてご覧ください。
第1回:残余利益方式は簿価純資産を計算のスタートに
│街の税理士事務所で、オーノ先生とゴローくんが繰り広げる"井戸端会議"。
│取引相場のない株式の評価を巡るつぶやきをゆるっとお届けします。
ゴローくん:オーノ先生、第6回「取引相場のない株式の評価に関する有識者会議」の資料では残余利益方式の「5年限定モデル」が公表されています。この残余利益方式って、簿価純資産をスタートに計算する点がすごく画期的ですよね。わざわざ時価評価しなくていいわけですし。
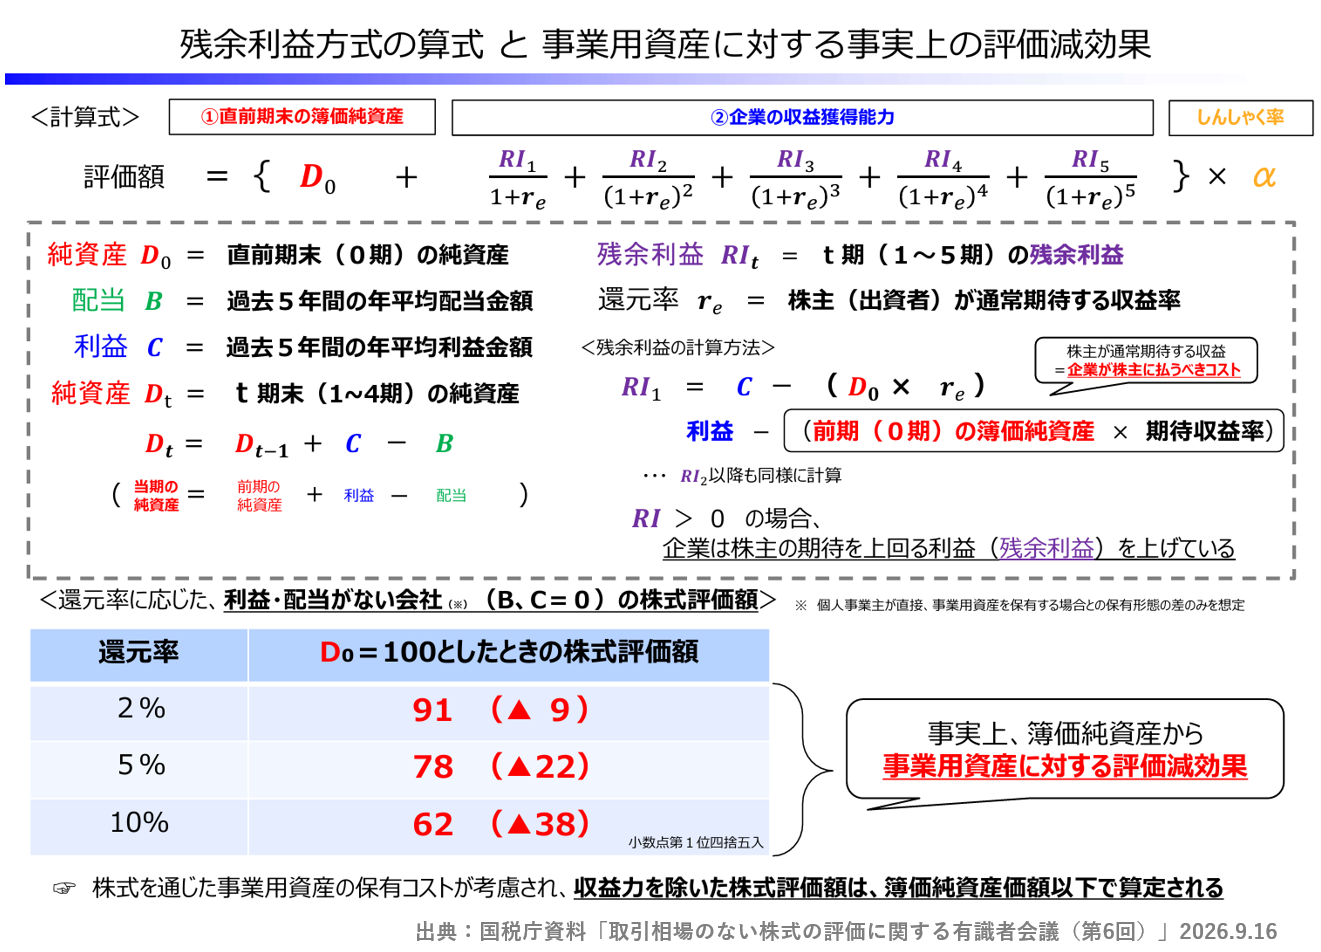
オーノ先生:そうだね。簿価純資産(D)に5年分の残余利益(RI)を加算して、最後に「しんしゃく率」を掛ける計算式になっている。この式の背景だけど、非上場会社の株式について「清算価値である時価純資産ではなく、簿価純資産で評価してもいい」という一定の割り切りからスタートしたんじゃないかと考えているんだ。
ゴローくん:でも、そのまま割り切ってしまうと、個人事業主が直接保有している事業資産の評価とアンバランスが生じてしまいませんか?
オーノ先生:まさにその通り。だからこそ、純資産の簿価に「残余利益」を加算する仕組みになっているんだよ。この残余利益は「超過利益」と言い換えたほうが分かりやすいかもしれないね。超過利益は、法人税法上の正常な所得金額が「期待収益」を超える場合に発生するんだ。ちなみに期待収益は、直前期末の簿価純資産に還元率(期待収益率)を掛けて算出する。もし年利益金額が期待収益を上回ればプラスになるし、下回ればマイナスになることもある。
ゴローくん:なるほど。資料の下段にある残余利益の計算式が、まさにそれですね。
オーノ先生:そう。たとえば、会社が含み益のある不動産を抱えている場合、何もしなければ簿価純資産は実効値より低く見えてしまうよね。でも、その分期待収益が低く抑えられて超過利益(残余利益)が大きくなるから、評価額全体としてはプラス調整される。つまり「含み益が大きい会社は超過利益が大きくなり、結果として簿価純資産以上の評価額になる」と理解すると分かりやすいと思うよ。
ゴローくん:逆に、あまり儲かっていない会社の場合はどうなるんでしょうか?
オーノ先生:業績が振るわない会社は期待収益に届く利益を出せていないから、超過利益がマイナスになるんだ。その結果、帳簿上の純資産額から評価を減額してくれる形になる。そういった意味では、納税者に配慮した優しい設計とも言えるね。
ゴローくん:そういうことですか!「非上場株式は簿価純資産で評価する」というベースがありつつ、超過利益が調整弁の役割を果たしているわけですね。
オーノ先生:その通り。ただ、問題なのは現時点では「しんしゃく率」の具体数値が明確になっていないことなんだ。某日刊紙のシミュレーションでは0.7で計算されていたけれど、第6回の公表資料では0.8と提示されている。このしんしゃく率次第で最終的な評価額が大きく左右されるのに、そこがまだブラックボックスなのは、我々税理士にとっても納税者にとってもやきもきするところだね。
ゴローくん:なるほど...まさに「しんしゃく(斟酌)率」という名のとおり、国税当局がどこまで実情を考慮・斟酌してくれるかが運命の分かれ道になりそうですね。
オーノ先生:うまいことを言っている場合じゃないよ(笑)。でも冗談抜きで、この割合一つで評価額がガラリと変わるからね。数値が公表されるまでは、わたしたちも「残余利益」ならぬ「不安の残余」を抱えたまま、議論の行方を注視するしかなさそうだ。
ゴローくん:先生、結局一番うまいこと言っているじゃないですか。
ーーーーーーーーーーーーーーーー
この記事を書いた人:
税理士・公認会計士 大野 貴史 氏
「自社株を、誰に、どう引き継ぐか」。企業オーナーの事業承継・相続には、税金の計算だけでは答えが出ない悩みがある。非上場株式の評価や相続・贈与の税務にくわえ、会社の経営や後継者のことも一緒に考えながら、事業承継を支援している。必要に応じて、組織再編成やM&Aも視野に入れ、会社と家族、それぞれに合う道を探る。法人・個人の税務のほか、IPO支援、M&A支援、財務・税務デューデリジェンスにも携わっている。
X:@ohnocpatax
https://x.com/ohnocpatax