連載コラム│実務現場から探る非上場株式評価のゆくえ【第2回】
はじめての方は 基礎から学ぶ 制度の全体像 もあわせてご覧ください。
第2回:相続税評価にファイナンス理論が導入される
│街の税理士事務所で、オーノ先生とゴローくんが繰り広げる"井戸端会議"。
│取引相場のない株式の評価を巡るつぶやきをゆるっとお届けします。
ゴローくん:オーノ先生、「残余利益方式」って今回の見直しで初めて耳にしたのですが、そもそも、どういった評価方法なんですか。
オーノ先生:残余利益方式(残余利益モデル:RIM)は、ファイナンス理論における「インカム・アプローチ」の一つなんだよ。現行の「配当還元方式(配当割引モデル)」も同じインカム・アプローチで、将来見込まれる収益の価値に着目した評価方法だね。
ゴローくん:現行の配当還元方式といえば、「(1株当たりの年間配当金額 ÷ 10%)×(1株当たりの資本金等の額 ÷ 50円)」という式で、直前2期の平均配当金をもとに計算しますよね。
オーノ先生:そう。残余利益方式も根底にある考え方は同じなんだ。基本式をシンプルに示すと、次のようになるよ。
株式価値 = 自己資本簿価(C₀) + (当期純利益(A) - 自己資本コスト(rₑ)× 自己資本簿価(C₀)) ÷ 自己資本コスト(rₑ)
ゴローくん:なるほど。「自己資本の簿価」に「残余利益(超過利益)の現在価値」を加算するわけですね。まさしくこのコラムの第1回で出てきた考え方です。
オーノ先生:その通り。理論上、このモデルは「クリーン・サープラス関係」が維持されていることを前提とすれば、配当割引モデル(配当還元方式)と同義(等しい)になるんだ。
ゴローくん:クリーン・サープラス関係。少し難しい言葉ですね。どういう意味でしょうか。
オーノ先生:簡単に言えば「期首の純資産から期末の純資産への変化が、資本取引(増資や配当など)を除いて、すべて損益計算書の当期純利益だけで説明できる関係」のことだよ。損益計算書を経由しない取引で剰余金が汚されていないから「クリーン」というわけだね。
ゴローくん:なるほど。クリーンなら余計な歪みが生まれないんですね。
オーノ先生:さらに、ファイナンスの有名な「MM命題(モジリアーニ=ミラー定理)」では、「完全資本市場のもとでは、配当政策は企業価値に影響を与えない(配当政策無関連性)」とされているんだ。配当を払っても払わなくても、理論上の企業価値そのものは変わらないはずというもの。
ゴローくん:へぇ。でも、第6回資料の算式を見ていると、なんだか雲行きが怪しいような。
オーノ先生:よく気づいたね。公表された「加算期間を5年とした場合の算式」では、第1期以降の純資産を順次計算する際、年利益金額から「年配当金額」を控除しているんだ。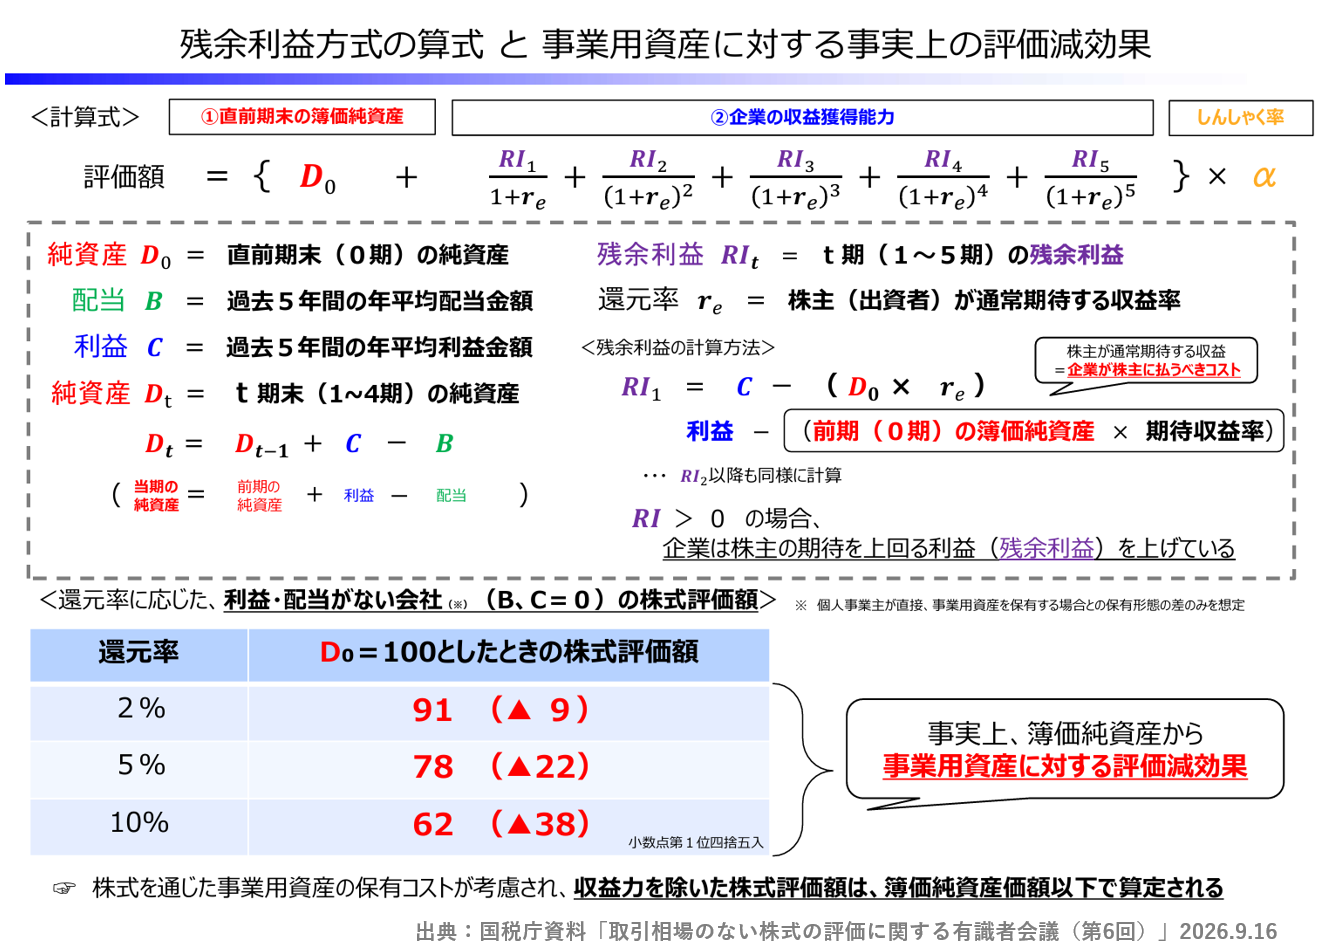

ゴローくん:あ、これだと前提となるクリーン・サープラス関係が、5年限定モデルという割り切りのせいで崩れていませんか。
オーノ先生:まさにそこが落とし穴。永久に計算する理論モデルなら配当政策は中立(影響なし)になるんだけど、実務上の「5年限定モデル」に当てはめると弊害が出てしまう。
ゴローくん:どういう弊害ですか。
オーノ先生:還元率を仮に8%としてこの5年限定モデルの算式を整理すると、最終的にこういう式になってしまう。
V = ( 0.6806 × B + 3.4029 × E + 0.5898 × D ) × α
(B:直前期末の純資産価額、E:年利益金額、D:年配当金額、α:しんしゃく率)
ゴローくん:ええっ。 配当金額(D)の前の数字が「プラス(+0.5898)」になっていますよ。
オーノ先生:そう(笑)。生前対策として配当を出せば会社の純資産(B)が減るから株価は下がるけど、この5年限定モデルの計算構造だと、「残余利益の加算で、配当の一部が持ち戻される(D)」という奇妙な結果になっちゃうんだよ。
ゴローくん:えぇ〜。 株価対策のために配当を出したら、一部が持ち戻されちゃうなんて本末転倒ですね。
オーノ先生:本来は過度な節税や株価対策を抑え込むために残余利益方式を導入しようとしているのに、実務的モデルへの切り捨てによって新たな課題が生まれてしまっているわけだね。
ゴローくん:各要素(純資産・利益・配当)の影響度や弾力性をしっかり見極めておかないと、思わぬ罠にハマりそうです。
オーノ先生:その通り。「ファイナンス理論の導入」と言えば聞こえはいいけれど、理想と実務の「乖離(カイリ)」までしっかり見抜くのが、我々税理士のプロとしての腕の見せ所だね(笑)。
ーーーーーーーーーーーーーーーー
この記事を書いた人:
税理士・公認会計士 大野 貴史 氏
「自社株を、誰に、どう引き継ぐか」。企業オーナーの事業承継・相続には、税金の計算だけでは答えが出ない悩みがある。非上場株式の評価や相続・贈与の税務にくわえ、会社の経営や後継者のことも一緒に考えながら、事業承継を支援している。必要に応じて、組織再編成やM&Aも視野に入れ、会社と家族、それぞれに合う道を探る。法人・個人の税務のほか、IPO支援、M&A支援、財務・税務デューデリジェンスにも携わっている。
X:@ohnocpatax
https://x.com/ohnocpatax