連載コラム│実務現場から探る非上場株式評価のゆくえ【第3回】
はじめての方は 基礎から学ぶ 制度の全体像 もあわせてご覧ください。
第3回:相続税に減損会計が導入される
│街の税理士事務所で、オーノ先生とゴローくんが繰り広げる"井戸端会議"。
│取引相場のない株式の評価を巡るつぶやきをゆるっとお届けします。
ゴローくん:残余利益方式(5年限定モデル)は前期末の簿価純資産がスタートですよね。でも、もし会社が含み損のある不動産などを抱えていたら、実務上、評価額が過大になってしまいませんか。 時価を超える評価額に課税されるとしたら、納得がいかない納税者も多い気がします。
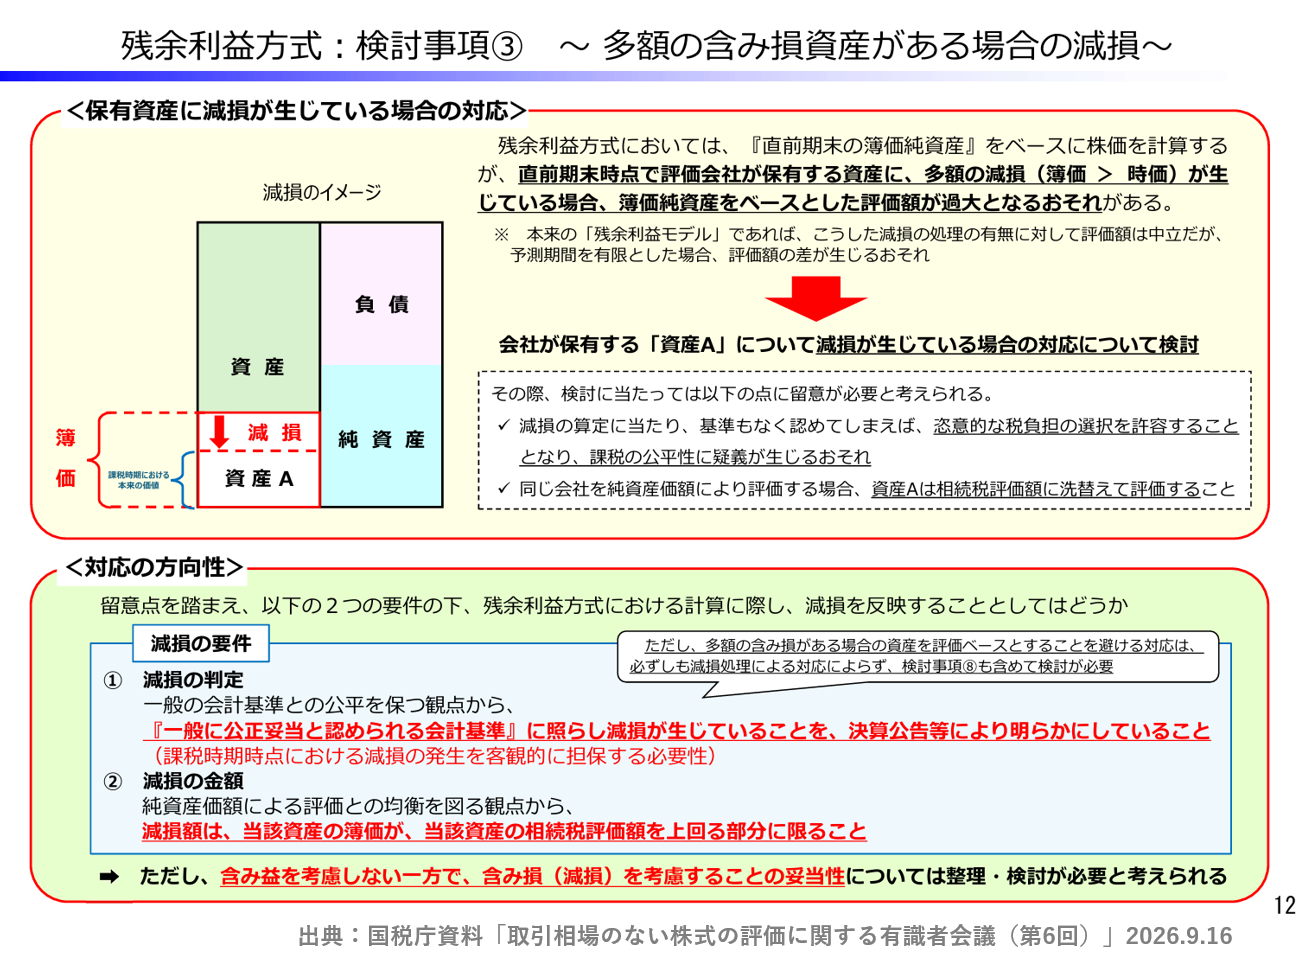
オーノ先生:鋭いね。理論上の永久モデルなら含み損の影響も中立になるけれど、5年限定モデルだとその歪みが直接出てしまうんだ。そこで国税側も、含み損のある資産について「減損会計」の考え方を導入することを検討しているようだね。資料には「一般に公正妥当と認められる会計基準に照らし」と書いてある。
ゴローくん:減損会計ですか。でも、一般的な中小企業の会計で「一般に公正妥当と認められる会計基準」と言われてもピンときません。「中小企業会計指針」には有価証券や固定資産の減損が規定されていますが、実務で広く使われている「中小企業会計要領」だと「著しい低下」などの表記にとどまっていて、本格的な減損処理までは想定されていませんよね。
オーノ先生:その通り。中小企業に厳密な減損判定を求めるのは、現実的にかなりハードルが高い。おまけに要件として「決算公告等により明らかにしていること」という条件まで検討されているようだ。
ゴローくん:えっ、決算公告ですか。 未上場の中小企業で実際に決算公告を行っている会社なんてごく一部ですし、仮に公告を見たとしても、個別資産の減損まで外部から読み取るのは不可能じゃないですか。
オーノ先生:まったく同感。それに「減損額は、当該資産の帳簿価額が相続税評価額を上回る部分に限る」というルールも厄介だ。会計上で減損損失を計上しても税務上は損金不算入(加算)になり、さらに相続税の計算では財産評価基本通達による評価額と比較する。結果として「会計上の帳簿価額」「法人税法上の帳簿価額」「相続税法上の評価額」の3つを二重三重に管理する"三枚舌"のような煩雑な実務になりかねない。
ゴローくん:うわぁ、想像するだけでゾッとします。ちなみに、減損以前の問題として、利益をよく見せるために減価償却を途中で止めてしまっている会社の場合はどうなるんでしょう。
オーノ先生:法人税法上、減価償却は任意償却だからね。償却を止めて帳簿価額(純資産)が高く残っていると、そのまま残余利益方式のベースに組み込まれてしまう。業績が厳しいからと償却を控えた結果、株価が高くなって相続税まで増えてしまうという、まさに「泣きっ面に蜂」状態。
ゴローくん:ほかにも、回収不能な売掛金や滞留した仮払金など、実態のない資産が残っているケースも多いですよね。これらも全部、簿価純資産としてカウントされてしまうんでしょうか。
オーノ先生:そうなる可能性が高いね。だからこそ、税制改正を待つまでもなく、今のうちに決算書上の「意味不明な残高」や不良債権を税法上適正に処理・整理しておくことが、一番の株価対策でありリスクヘッジになるよね。
ゴローくん:なるほど。新制度の動向に気を取られる前に、まずは足元の決算書の「減損(断捨離)」から始めなきゃいけないというわけですね。
オーノ先生:いいね。我々の仕事も、クライアントの不安を「減損」できるようにしっかりサポートしていこう(笑)。
ーーーーーーーーーーーーーーーー
この記事を書いた人:
税理士・公認会計士 大野 貴史 氏
「自社株を、誰に、どう引き継ぐか」。企業オーナーの事業承継・相続には、税金の計算だけでは答えが出ない悩みがある。非上場株式の評価や相続・贈与の税務にくわえ、会社の経営や後継者のことも一緒に考えながら、事業承継を支援している。必要に応じて、組織再編成やM&Aも視野に入れ、会社と家族、それぞれに合う道を探る。法人・個人の税務のほか、IPO支援、M&A支援、財務・税務デューデリジェンスにも携わっている。
X:@ohnocpatax
https://x.com/ohnocpatax