第1回 消費税の基本と税率引下げの対象|制度のポイント解説
制度のポイント解説 第1回
令和8年9月15日に閣議決定された「飲食料品消費税率の臨時的な引下げ及び就業者負担軽減支援金の導入に関する大綱」により、令和9年4月1日から令和11年3月31日までの2年間、飲食料品に係る消費税率が8%から1%に引き下げられる見込みです。このページでは、消費税の基本的な仕組みから、今回の税率引下げの対象・適用税率・インボイスの記載までを整理します。
※本ページは「飲食料品消費税率の臨時的な引下げ及び就業者負担軽減支援金の導入に関する大綱」(令和8年9月15日閣議決定)、中小企業庁及び経済産業省の資料等をもとに概要をまとめたものです。今後確定する法令・通達等により変更となる場合もあります。
1 消費税の概要
(1)消費税の仕組み・流れ
➡消費税は、消費一般に広く公平に課税する間接税
消費税は、ほぼすべての国内における商品の販売、サービスの提供等を課税対象とし、取引の各段階でそれぞれの取引金額に対して標準税率10%、軽減税率8%の税率で課税されます。
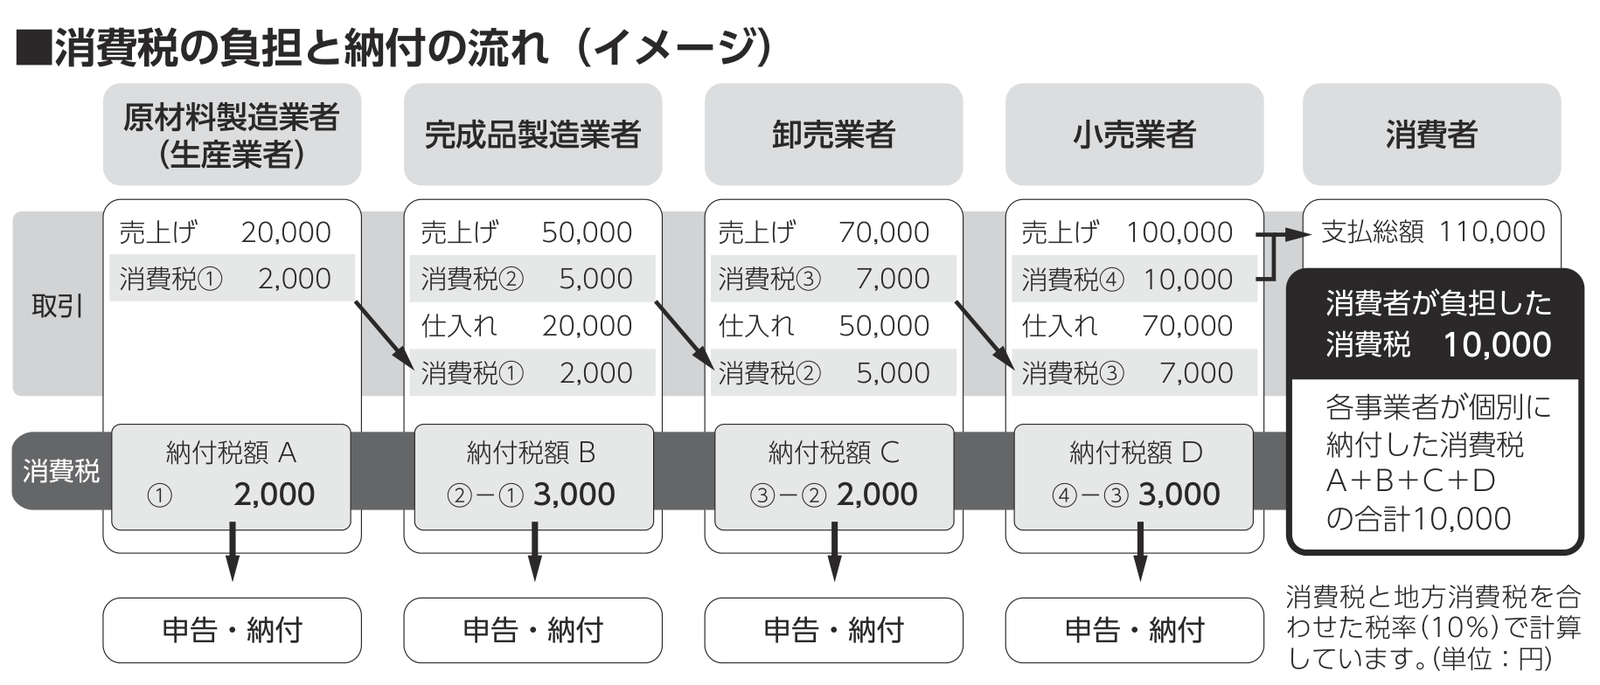
消費税は、消費者が負担し事業者が納付します。税金分は事業者が販売する商品やサービスの価格に含まれて、製造業者から卸売業者へ、卸売業者から小売業者へ、小売業者から消費者へと次々と転嫁され、最終的に商品を消費し又はサービスの提供を受ける消費者が負担することとなります。
また、生産、流通の各段階で二重、三重に税が課されることのないよう、課税売上げに係る消費税額から課税仕入れ等に係る消費税額を控除し、税が累積しない仕組みとなっています。
基本的な流れと各段階の納付税額の計算例は次のとおりです。
| 課税仕入れに該当するもの | 課税仕入れに該当しないもの |
|---|---|
| ●商品の仕入れや、機械等の事業用資産の購入・賃借、事務用品の購入、賃加工や運送等のサービス提供を受けること ●免税事業者や消費者からの商品や中古品等の仕入れ | ●土地の購入や賃借、株式や債権の購入、利子や保険料の支払などの非課税取引 ●給与の支払、税金の納付など |
(出典:国税庁「消費税のあらまし」(令和8年6月)を一部修正)
(2)納税義務者
➡国内で商品の販売等を行った事業者は、原則として納税義務者
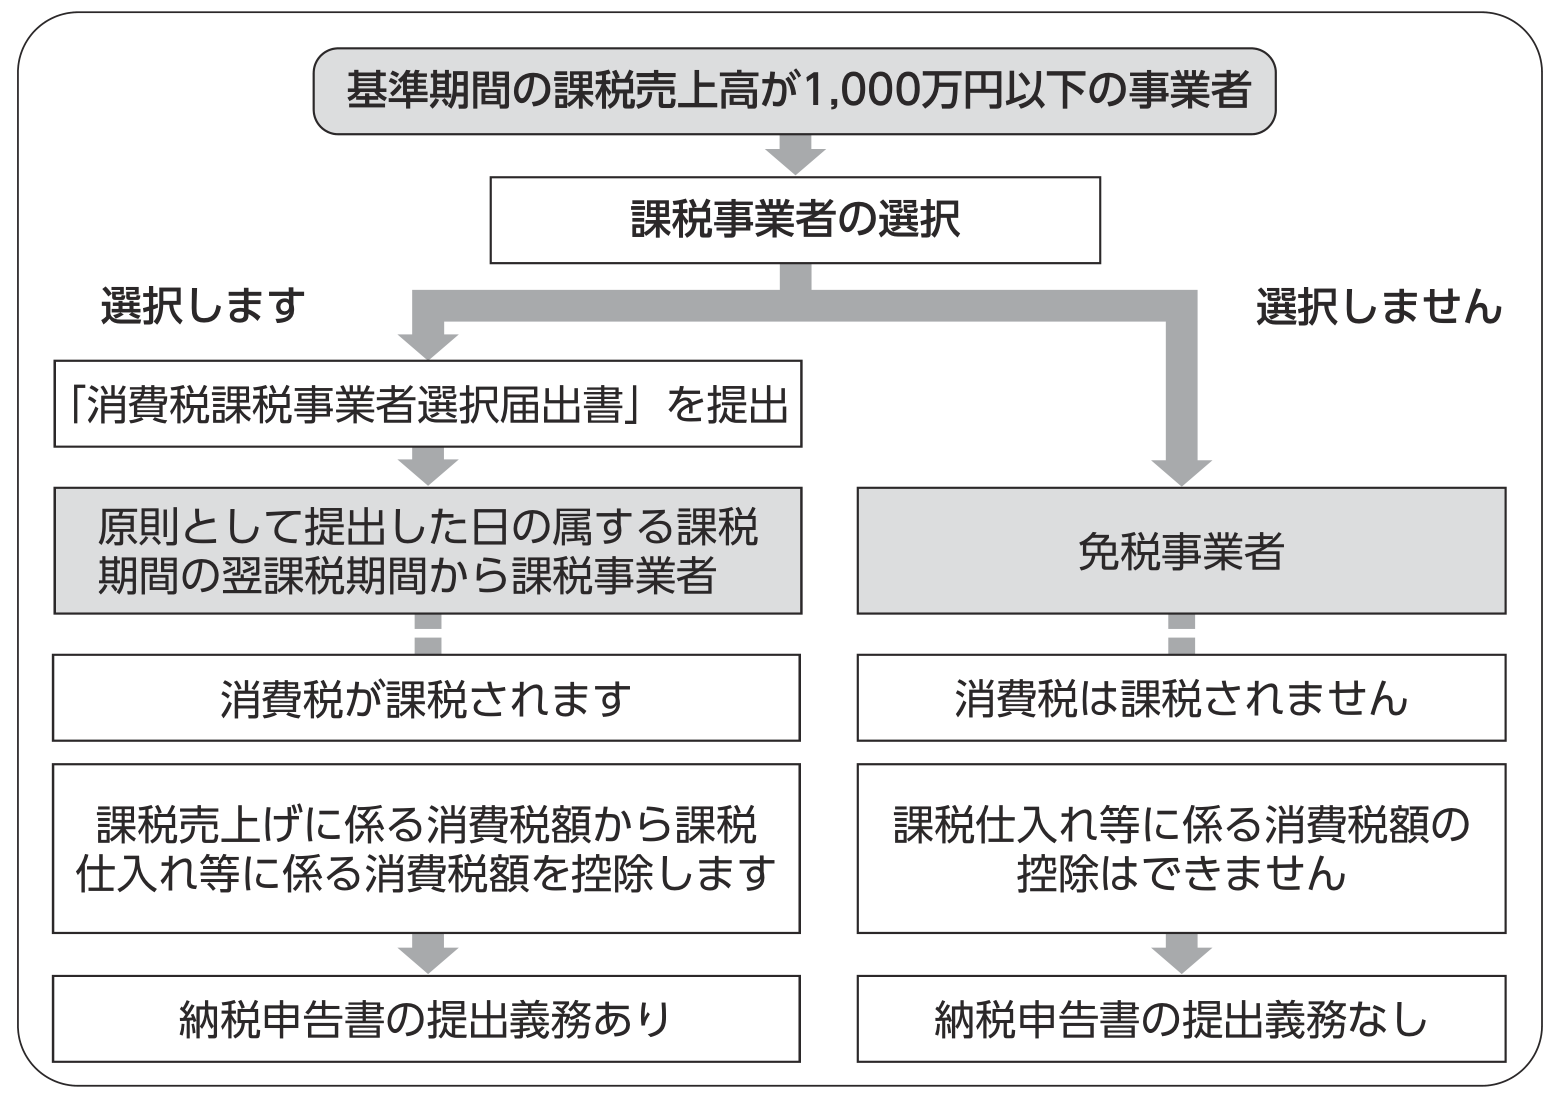
国内において消費税が課される資産の譲渡・貸付・サービスの提供等を行う事業者は納税義務者(課税事業者)となります。ただし、その課税期間の基準期間における課税売上高が1,000万円以下の事業者は、その課税期間の納税義務が免除されます。消費税の納税義務が免除される事業者を「免税事業者」といいます。
- ※1 課税期間:納付すべき消費税額の計算の基礎となる期間で、原則として、個人事業者は暦年、法人は事業年度を指します。
- ※2 基準期間:原則として、個人事業者についてはその年の前々年、法人についてはその事業年度の前々事業年度を指します。
- ※3 課税売上高:消費税が課税される取引の売上金額と輸出取引等の消費税が免除される売上金額の合計額を指します。
- ※4 インボイス発行事業者として登録を受けた事業者や、基準期間がない法人で、その事業年度開始の日の資本金が1,000万円以上の場合などは、納税義務は免除されません。
■個人事業者の課税期間と基準期間
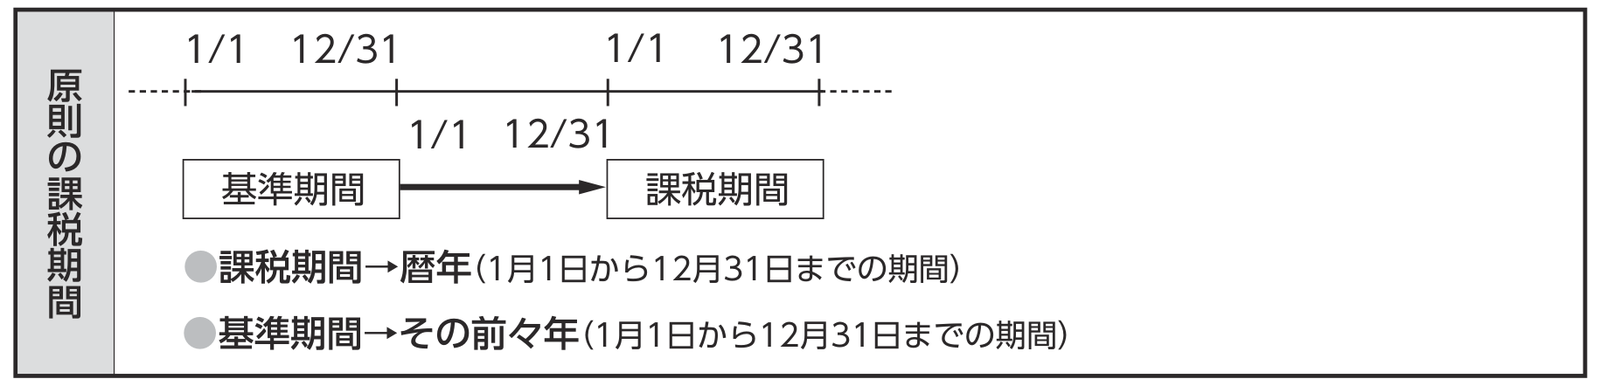
- 課税期間→暦年(1月1日から12月31日までの期間)
- 基準期間→その前々年(1月1日から12月31日までの期間)
■法人の課税期間と基準期間(例<事業年度が1年の3月末決算法人の場合>)
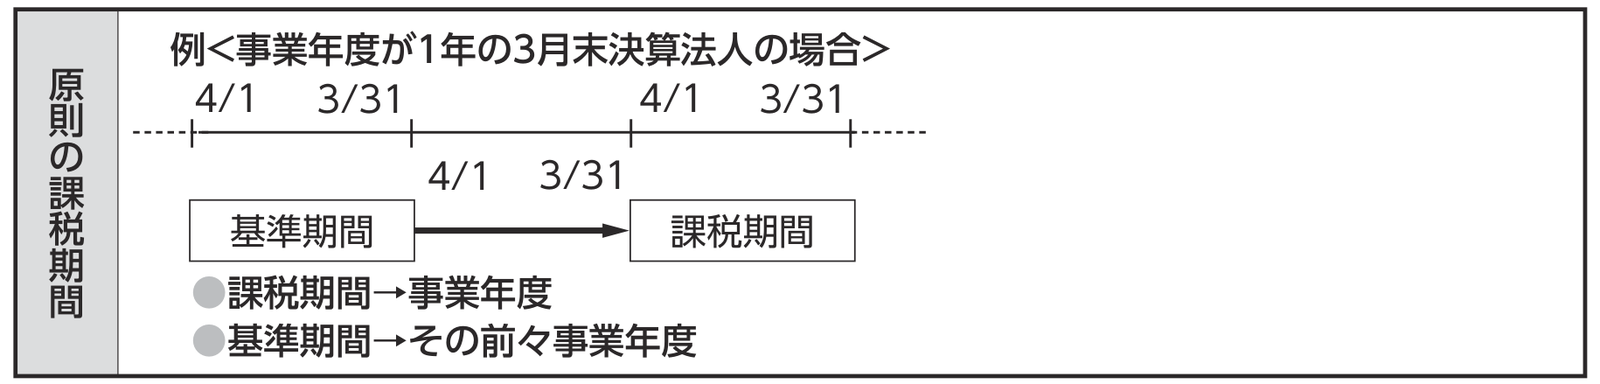
- 課税期間→事業年度
- 基準期間→その前々事業年度
消費税を納める義務が免除される免税事業者でも、「消費税課税事業者選択届出書」を提出することで、課税事業者を選択できます。この場合、原則として届出日の属する課税期間の翌課税期間から課税事業者となることができます。
(3)納付税額の計算方法
➡課税売上げに係る消費税額から課税仕入れ等に係る消費税額を控除した金額が納付税額となる。ただし、売上高が一定額以下の事業者は簡易な計算方法を適用できる
納付税額は、次の算式により計算します。計算方法としては本則課税、簡易課税制度、2割特例・3割特例があります。
消費税額 = 課税売上げに係る消費税額(売上税額) - 課税仕入れ等に係る消費税額(仕入税額)
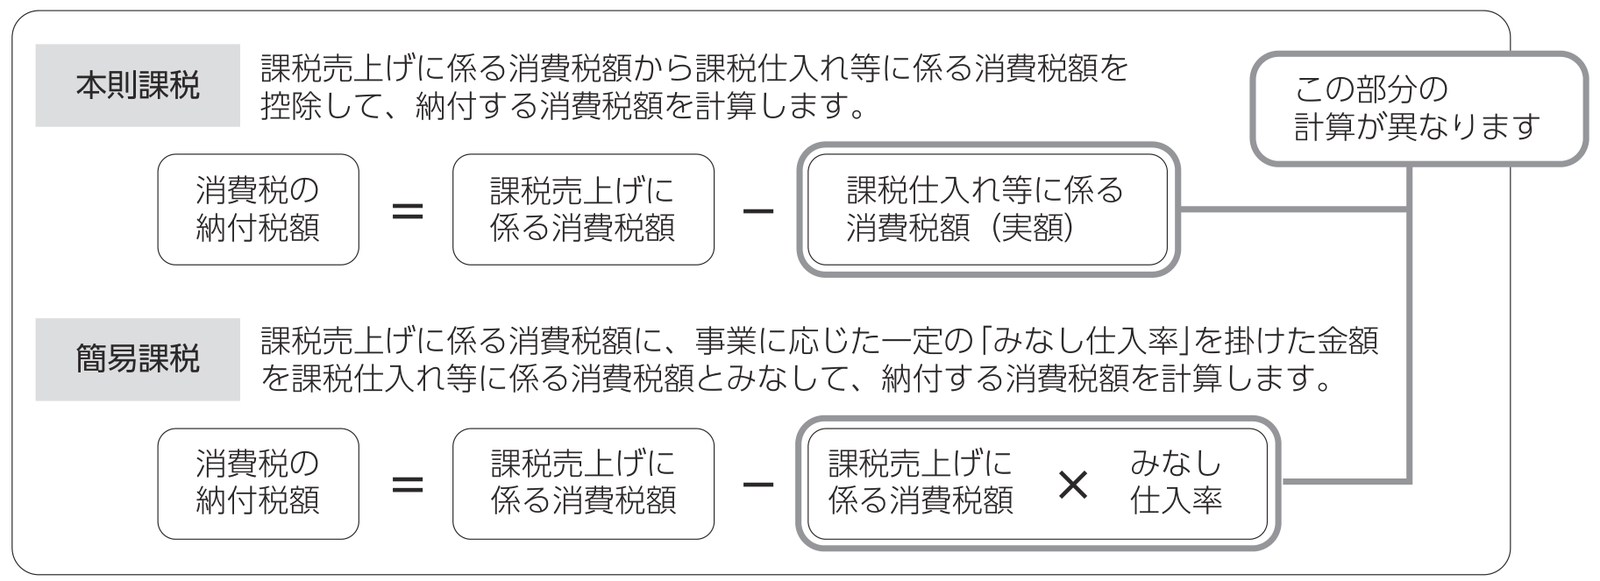
① 本則課税
本則課税は、課税売上げに係る消費税額(売上税額)から課税仕入れ等に係る消費税額(仕入税額)を控除して納付税額を計算する方法です。仕入税額を控除するには、原則として、一定の事項を記載した帳簿とインボイス(税率別に消費税の金額等が記載された請求書・領収書等)の保存が要件とされます。加えて、仕入税額控除の計算を行う必要があるため、本則課税による納付税額の計算には、一定の事務負担が生じます。
② 簡易課税制度
簡易課税制度は、売上税額から、その売上税額に一定の割合(みなし仕入率)を乗じた金額を仕入税額とみなして計算する方法です。帳簿及びインボイスの保存は、仕入税額を控除するための要件とはされていません。
「みなし仕入率」は事業ごとに異なっていて、40%から90%までの幅があります。なお、複数の事業を営んでいる場合には、一定の調整が行われます。
| 事業区分 | みなし仕入率 |
|---|---|
| 第1種事業(卸売業) | 90% |
| 第2種事業(小売業、農業・林業・漁業(飲食料品の譲渡に係る事業に限る)) | 80% |
| 第3種事業(農業・林業・漁業(飲食料品の譲渡に係る事業を除く)、鉱業、建設業、製造業、電気業、ガス業、熱供給業及び水道業) | 70% |
| 第4種事業(第1種事業、第2種事業、第3種事業、第5種事業及び第6種事業以外の事業) | 60% |
| 第5種事業(運輸通信業、金融業及び保険業、サービス業(飲食店業に該当するものを除く)) | 50% |
| 第6種事業(不動産業) | 40% |
簡易課税制度は、基準期間(個人事業者は前々年、法人は原則として前々事業年度)における課税売上高が5,000万円以下の事業者が、適用を受けようとする課税期間の初日の前日までに、「消費税簡易課税制度選択届出書」を提出することで適用が可能です。
③ 2割特例・3割特例
2割特例は、令和8年9月30日までの日の属する課税期間の納付税額について、売上税額の2割とすることができる制度です。インボイス制度導入に伴う特例として設けられたもので、インボイス発行事業者の登録を受けたことにより免税事業者から課税事業者となった事業者等が適用することができます。
- ※1 本則課税と簡易課税のいずれを選択している場合でも、適用することができます。
- ※2 基準期間における課税売上高が1,000万円を超える課税期間については、適用することができません。
- ※3 令和9年分・令和10年分の納付税額については、売上税額の3割(3割特例)となり、適用できる事業者は個人事業者に限られます(法人は適用できません)。
2割特例の計算例
(例)1年間の売上げが700万円(税70万円)の場合の納付税額
70万円 - 70万円 × 80% = 14万円
(4)計算方法等の選択届出
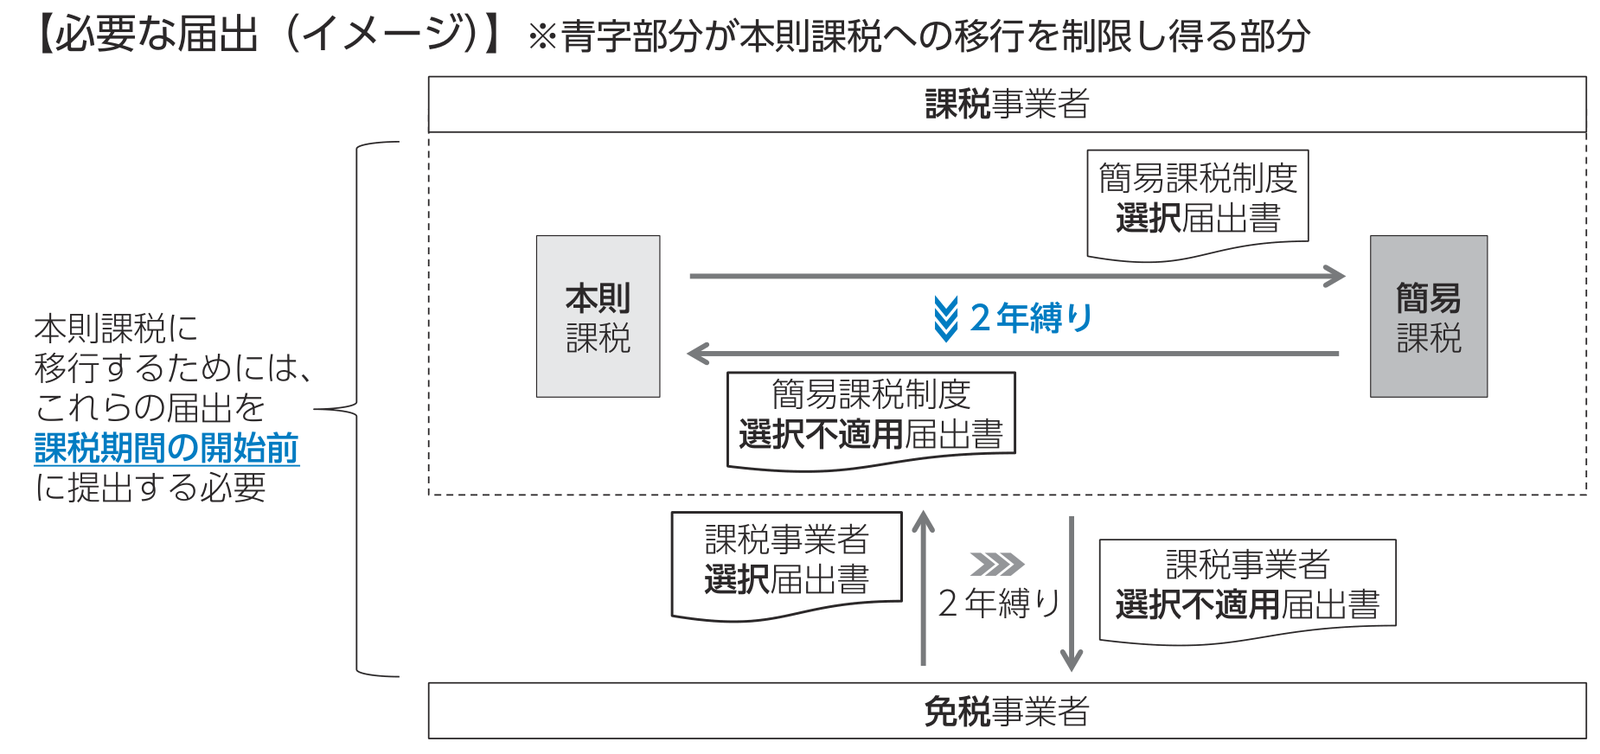
➡簡易課税制度を選択する場合などでは届出が必要。一度届出を行うと、原則として2年間は変更が認められない
免税事業者が課税事業者になることを選択する場合や、簡易課税制度を選択する場合など、消費税に関する届出については、原則として、適用を受けようとする課税期間の初日の前日までに提出することが求められます。
また、選択した後に課税事業者から免税事業者に戻ることや、簡易課税制度から本則課税に移行することは、原則として、課税事業者である期間又は簡易課税制度を適用している期間が2年間継続した後でなければ認められません。これはいわゆる「2年縛り」と呼ばれています。
(5)消費税額の還付
➡売上税額が仕入税額を下回れば還付される。ただし、簡易課税制度では還付は受けられない
本則課税では、売上税額が仕入税額を下回ると、下回った分について還付を受けることができます。簡易課税制度では、みなし仕入率が最大90%であり、100%を下回るため、売上税額が仕入税額を下回ることはなく、還付を受けることはできません。2割特例・3割特例も同様に還付を受けることはできません。
また、免税事業者も還付を受けることはできません。
消費税額 = 売上税額 - 仕入税額
原則
①売上税額が仕入税額を上回る場合:上回る分だけ納税する
②売上税額が仕入税額を下回る場合:下回る分だけ還付を受けることができる
(6)中間申告制度
➡直前の課税期間の税額が48万円超となると中間申告が必要
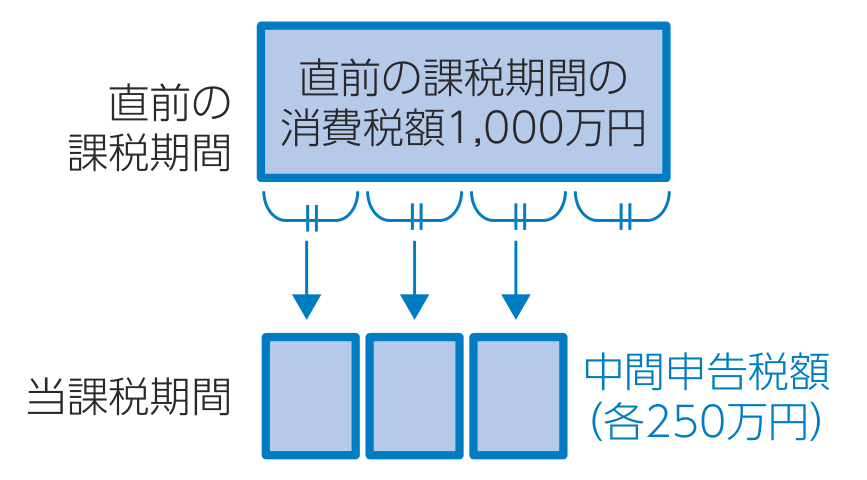
消費税については、直前の課税期間の税額が48万円を超えると確定申告だけでなく、中間申告をすることが求められます。中間申告で納付する回数は直前の課税期間の税額に応じて異なります。中間申告で納付する金額は直前の課税期間の実績により計算する方法と仮決算を組んで計算する方法から選ぶことができます。
| 直前の課税期間の税額(※1) | 中間申告回数 | 中間納付税額の計算方法(※2) | 申告・納付期限 |
|---|---|---|---|
| 4,800万円超 | 年11回 | 直前の課税期間の税額×1/12 | 【個人】・1月から3月分 → 5月末日 ・4月から11月分 → 中間申告対象期間の末日の翌日から2か月以内 【法人】・課税期間開始後1か月分 → その課税期間開始日から2か月を経過した日から2か月以内 ・上記1か月分以後の10か月分 → 中間申告対象期間の末日の翌日から2か月以内 |
| 400万円超 | 年3回 | 直前の課税期間の税額×1/4 | 中間申告対象期間の末日の翌日から2か月以内 |
| 48万円超 | 年1回 | 直前の課税期間の税額×1/2 | |
| 〔参考〕48万円以下 | 任意の中間申告が年1回可能 | 直前の課税期間の税額×1/2 |
- ※1 直前の課税期間の税額については地方消費税の額を含まない金額となります。
- ※2 「直前の課税期間の税額」を基に計算した国税分と、それに対応する地方消費税(×22/78)の合計となります。
■直前の課税期間の実績のイメージ
直前の課税期間の税額を(中間申告の回数+1)で按分する。
※ 中間申告対象期間(当課税期間)の仮決算に基づき、中間申告税額を計算することも可能(仮決算申告)
2 消費税率の一部引下げ(飲食料品に係る消費税率の特例)
(1)適用税率と飲食料品の範囲
➡2年間限定で飲食料品の税率を1%とする措置
現在、消費税率は標準税率10%と軽減税率8%の複数税率となっています。
今回の改正では、現下の物価の上昇に鑑みて、令和9年4月1日から令和11年3月31日までの2年間、軽減税率8%の対象となっているもののうち、飲食料品に係る消費税率を8%から1%に引き下げる特例が設けられます。
① 適用税率(消費税と地方消費税の合計)
| 対象の取引 | 現行 | 改正案 |
|---|---|---|
| イ 飲食料品 | 8% | 1% |
| ロ 定期購読の新聞(週2回以上発行されるもの)※ | 8% | 8% |
| ハ その他 | 10% | 10% |
※ 売店等での新聞の販売やインターネットを通じて配信される電子新聞の消費税率は10%です。
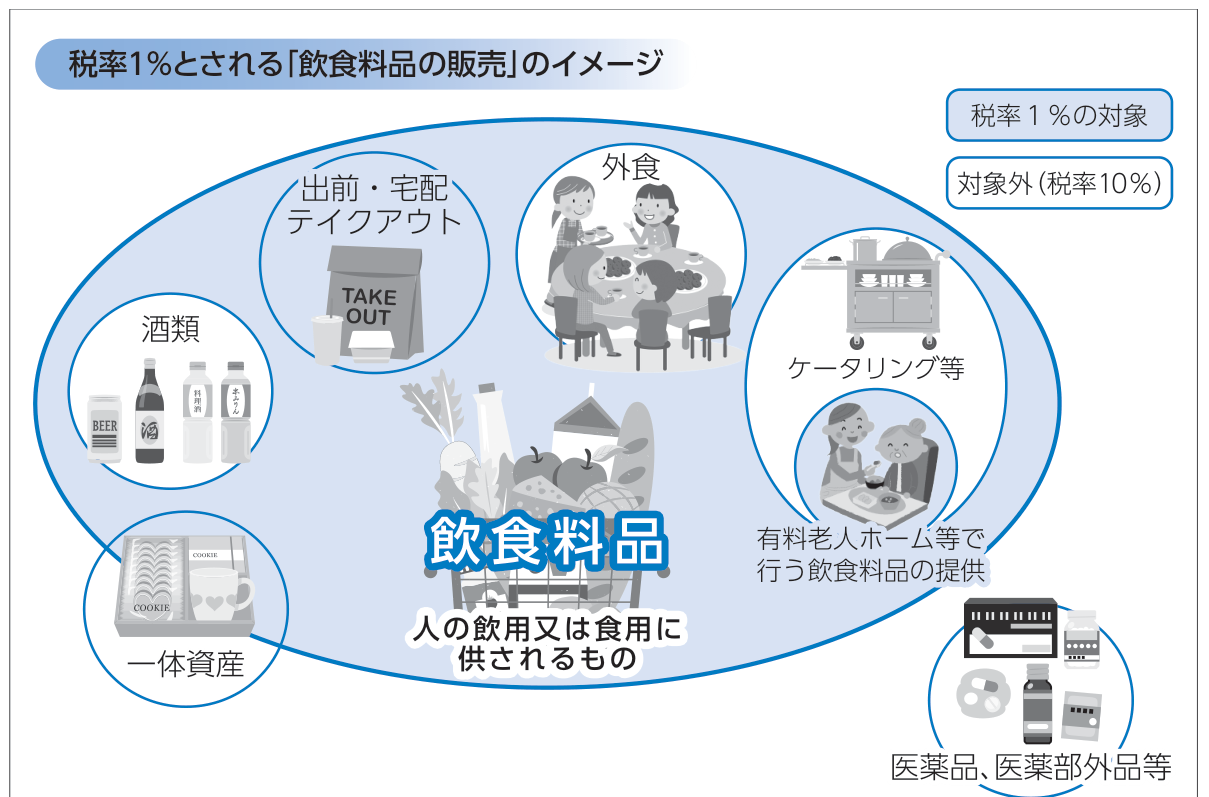
② 税率1%とされる飲食料品の範囲
税率1%の対象となる飲食料品は、酒類を除く食品表示法に規定する食品をいい、一定の一体資産(税抜1万円以下で、食品の価額の占める割合が3分の2以上の商品)を含みます。食品表示法に規定する食品とは、人の飲用又は食用に供されるものをいい、医薬品、医薬部外品及び再生医療等製品は含まれません。
(2)インボイス等の記載
➡インボイス等の記載については事務対応に大きな変更はなし
納付税額の計算方法の本則課税では、売上税額から仕入税額を控除するには、原則として、一定の事項を記載した帳簿とインボイス等の保存が必要です。
今回の改正で、飲食料品に係る消費税率が引き下げられることに伴い、インボイスや帳簿に記載される消費税額は1%で計算した金額となります。ただし、インボイス等に記載する項目自体に変更はありません。
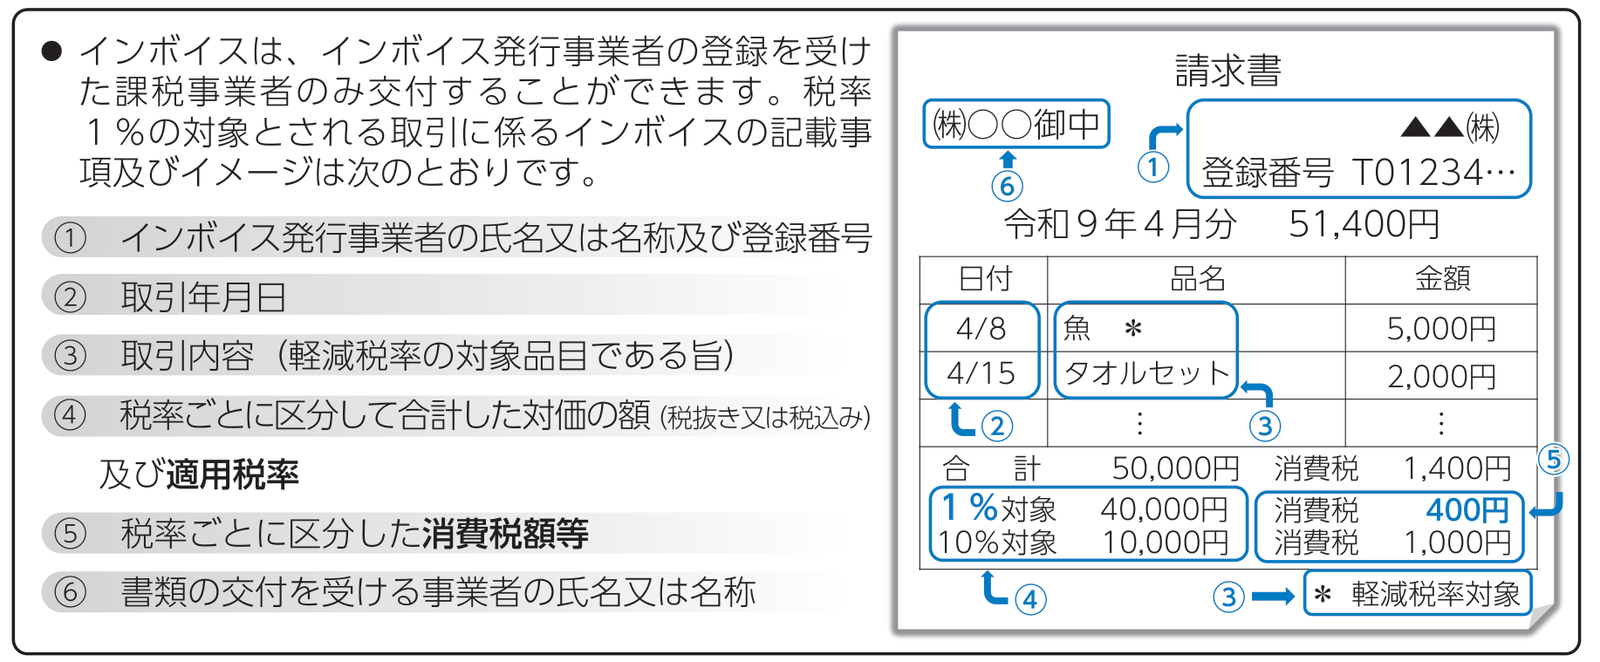
● インボイスは、インボイス発行事業者の登録を受けた課税事業者のみ交付することができます。税率1%の対象とされる取引に係るインボイスの記載事項及びイメージは次のとおりです。
- インボイス発行事業者の氏名又は名称及び登録番号
- 取引年月日
- 取引内容(軽減税率の対象品目である旨)
- 税率ごとに区分して合計した対価の額(税抜き又は税込み)及び適用税率
- 税率ごとに区分した消費税額等
- 書類の交付を受ける事業者の氏名又は名称
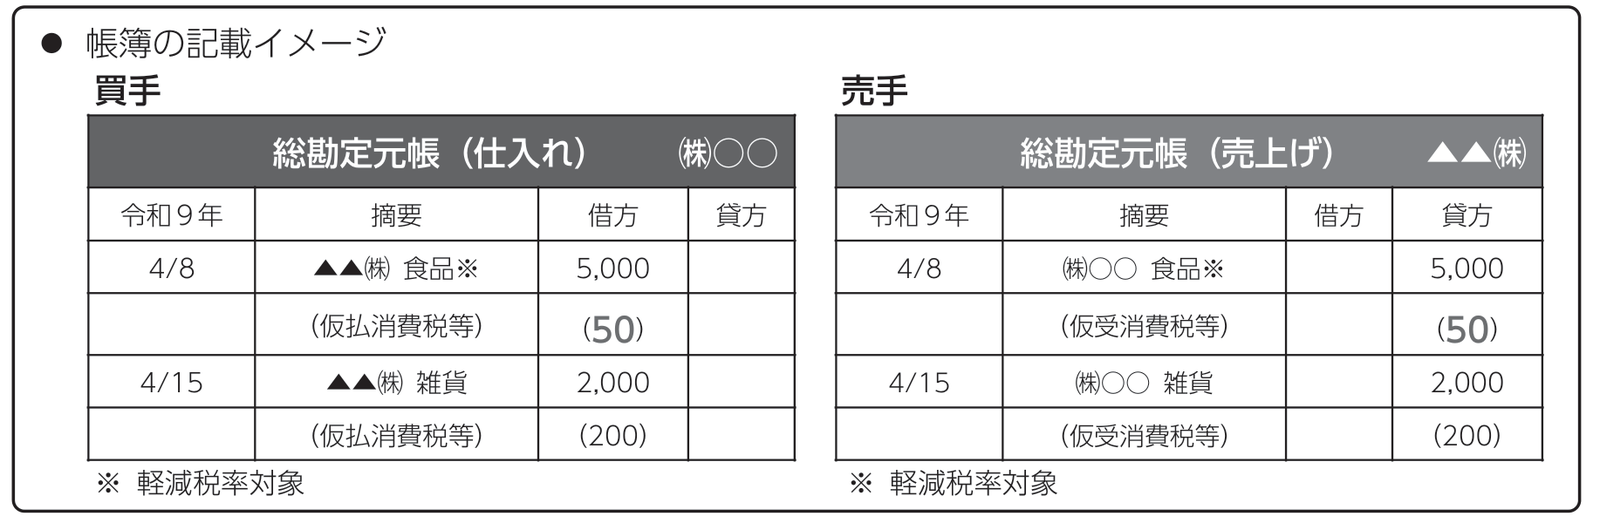
● 帳簿の記載イメージ