消費税減税 特設サイト >
オリジナルコラム・解説
第2回 予約販売・通信販売の経過措置|制度のポイント解説
はじめての方は 基礎から学ぶ 消費税の基本と税率引下げの対象 もあわせてご覧ください。
本記事は「飲食料品消費税率の臨時的な引下げ及び就業者負担軽減支援金の導入に関する大綱」(令和8年9月15日閣議決定)、中小企業庁及び経済産業省の資料等をもとに概要をまとめたものです。今後確定する法令・通達等により変更となる場合もあります。
➡令和9年1月1日前に契約・販売条件の提示を行った一定の予約販売・通信販売は、税率引下げ後の引渡しでも8%を適用
今回の改正では、「定期供給契約による予約販売」と「あらかじめ提示した条件に従って行う通信販売」について、対象の商品が飲食料品の場合に、一定の経過措置が設けられます(税率1%を前提として契約等をしていることが確認できる場合や、契約等が変更された場合を除きます)。
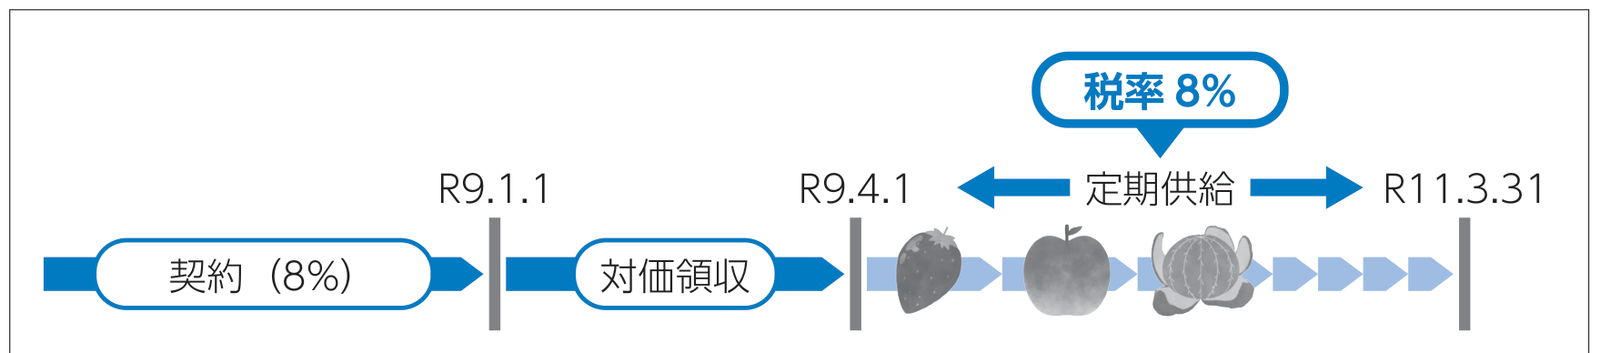
① 定期供給契約による予約販売(例:代金を先払いしておけば、旬の食材が毎月届く定期便など)
予約販売のうち、令和9年1月1日前に契約を締結し、令和9年3月31日までに支払いを受けている金額について、引渡しが令和9年4月1日以後であっても消費税率は8%を適用する。
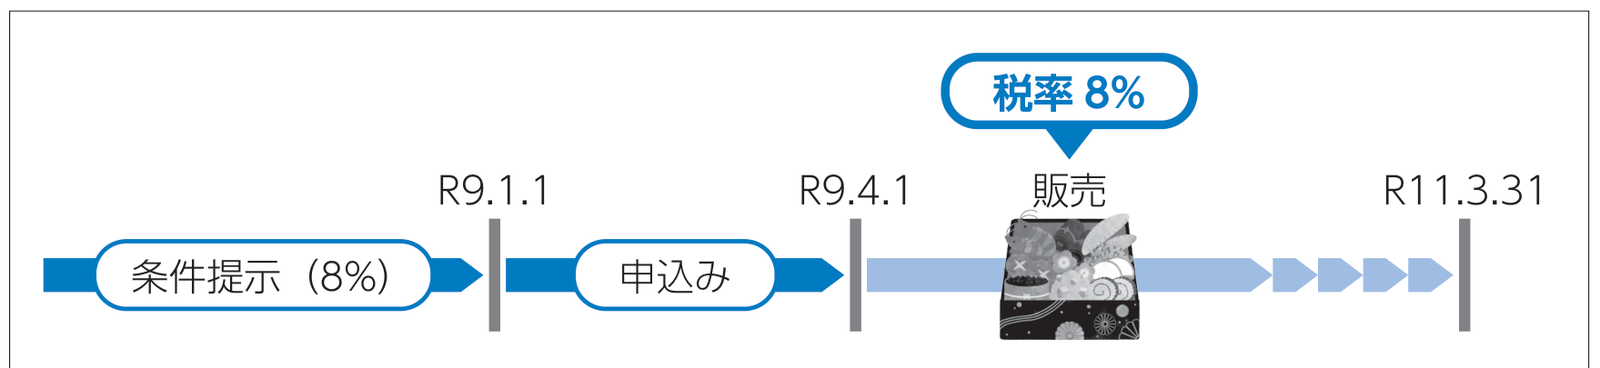
② 通信販売(例:お中元・○○ギフトといったカタログ販売など)
令和9年1月1日前に提示した条件に従って、令和9年3月31日までに申込みを受けた商品については、引渡しが令和9年4月1日以後であっても消費税率は8%を適用する。