消費税減税 特設サイト >
オリジナルコラム・解説
第6回 飲食料品の総額表示義務の特例|制度のポイント解説
はじめての方は 基礎から学ぶ 消費税の基本と税率引下げの対象 もあわせてご覧ください。
本記事は「飲食料品消費税率の臨時的な引下げ及び就業者負担軽減支援金の導入に関する大綱」(令和8年9月15日閣議決定)、中小企業庁及び経済産業省の資料等をもとに概要をまとめたものです。今後確定する法令・通達等により変更となる場合もあります。
➡総額表示に直ちに対応することが困難な場合、税率変更の前後各2か月間、8%又は1%での総額表示を可能とする
総額表示義務とは、課税事業者が消費者に対してあらかじめ価格を表示する場合に、消費税額等を含めた税込価格を表示することを義務付けるものです。店頭の値札・棚札などのほか、チラシ、カタログ、広告など、あらゆる表示媒体が対象とされています。消費者が支払金額である「消費税額を含む価格」を一目で分かるようにし、価格の比較も容易にできるよう、平成16年4月から実施されています。
■価格表示の具体例(イメージ)
| 総額表示義務を満たす表示例 | 総額表示義務を満たさない表示例 |
|---|---|
| 1,080円 1,080円(内8%税80円) 1,080円(税抜1,000円、8%税80円) 1,000円(税込1,080円) | 1,000円(税抜) 1,000円+税 |
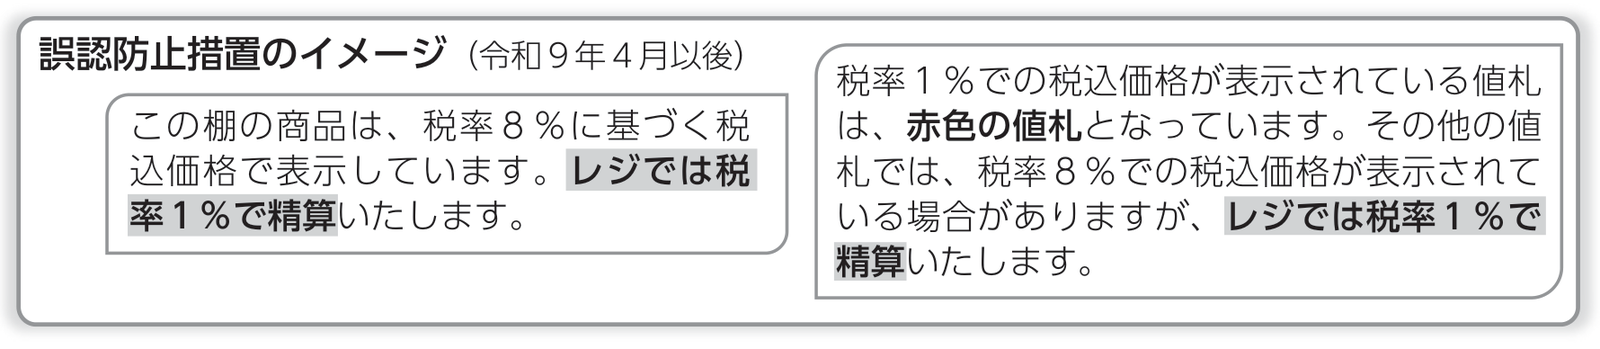
他方で、今回の税率引下げにより、夜間の値札の貼替作業に対応できない、カタログや商品パッケージ自体に価格が印字されているなどの理由から、税率変更時に適切な税率での総額表示が間に合わないなど、総額表示義務に直ちに対応することが困難な事情が生じる可能性も考えられます。
この場合に限り、事業者が表示しなければならない飲食料品の税込価格について、税率変更の前後各2か月間(令和9年2月1日から5月31日まで)は、8%又は1%での総額が表示されていればよいこととされます。消費税率引下げ終了時(令和11年2月1日から5月31日まで)においても同様の特例が設けられます。
ただし、実際の支払額と誤認させない掲示等の実施が条件です。