第3回 税率引下げの影響と本則課税移行の特例|制度のポイント解説
はじめての方は 基礎から学ぶ 消費税の基本と税率引下げの対象 もあわせてご覧ください。
本記事は「飲食料品消費税率の臨時的な引下げ及び就業者負担軽減支援金の導入に関する大綱」(令和8年9月15日閣議決定)、中小企業庁及び経済産業省の資料等をもとに概要をまとめたものです。今後確定する法令・通達等により変更となる場合もあります。
消費税率引下げの影響
➡農林水産業や小売業は売上税額が仕入税額を下回る可能性がある
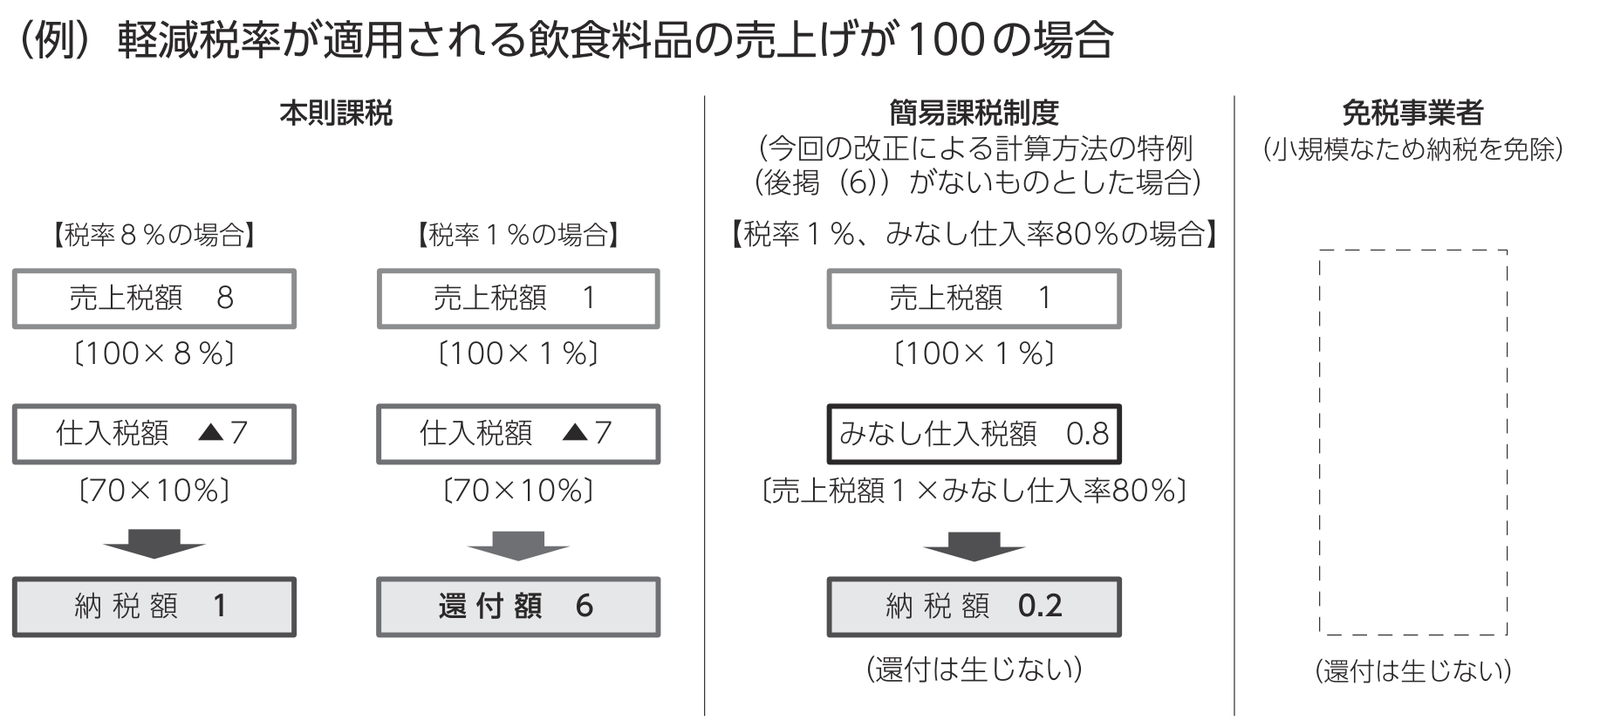
農業や漁業は、飲食料品の消費税率引下げによりマイナスの影響を受ける事業といわれています。農業では育てた野菜や果物、漁業では捕獲した魚介類の売上げの消費税率は1%となるものの、農業では種苗や農薬、農機具などの仕入れ、漁業では漁船の燃料、漁具などの仕入れの消費税率が10%となり、売上税額が仕入税額を下回る可能性があります。
また、スーパーマーケットやコンビニエンスストアなどを営む小売業では、飲食料品の売上げと仕入れの消費税率は1%となりますが、店舗に関わる家賃や水道光熱費、買い物カゴ、レジスターをはじめとした備品などの仕入れは税率10%のままであることから、売上税額が仕入税額を下回る可能性があります。
なお、農林漁業者、小売業を営む事業者のうち、事業規模の小さい事業者は、免税事業者であることや簡易課税制度を選択していることが想定されます。
本則課税移行の特例
➡売上税額が仕入税額を下回る事業者に対する措置
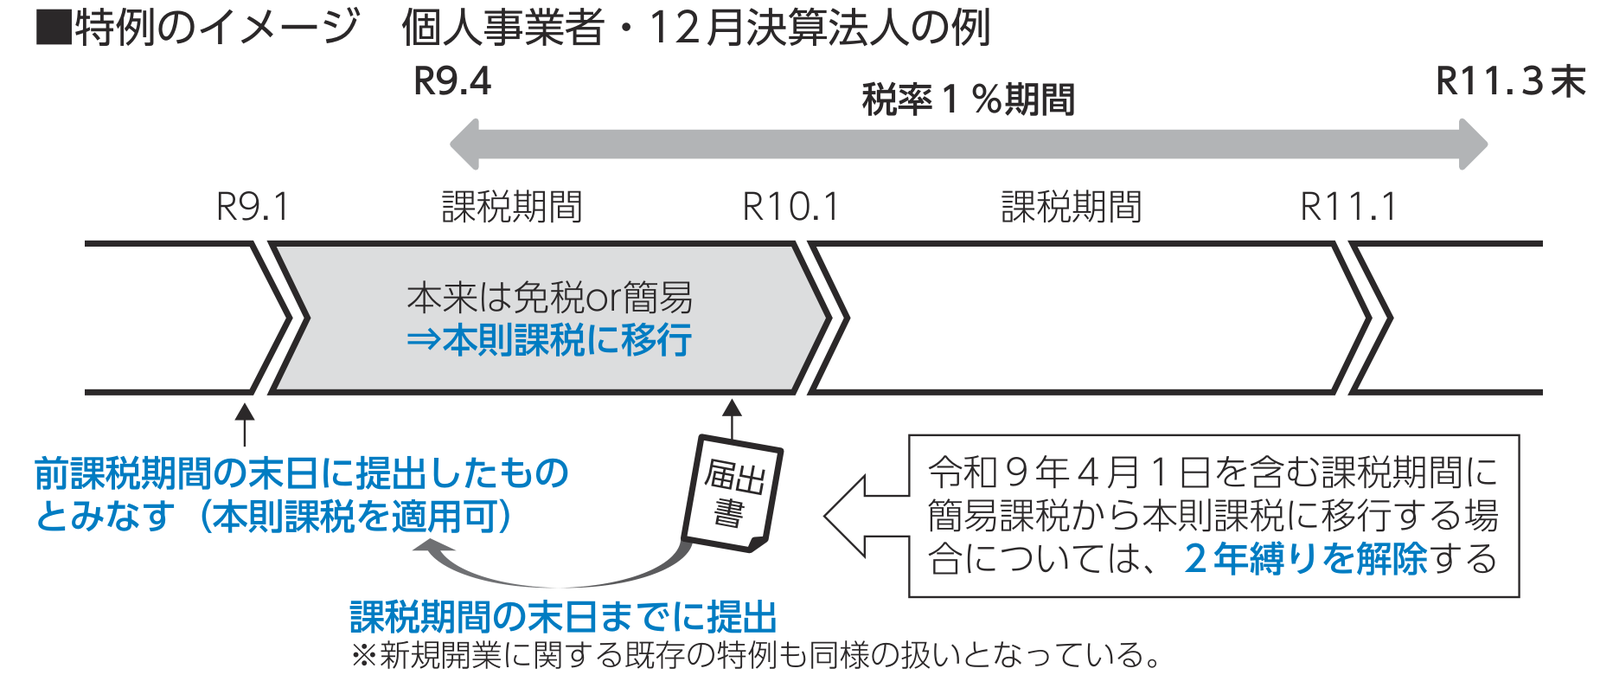
免税事業者や簡易課税制度の適用事業者が、売上税額が仕入税額を下回る部分の還付を受けるために本則課税を選択するには、「計算方法等の選択届出」で説明したとおり、還付を受けようとする課税期間の初日の前日までに届け出なくてはなりません。
今回の改正では、飲食料品の消費税率の引下げに伴って本則課税に移行する場合の特例として次の措置が設けられます。
① 飲食料品の譲渡を行う免税事業者が、令和9年4月1日の属する課税期間中に「課税事業者選択届出書」を提出したときは、その課税期間から課税事業者となることができる。
② 簡易課税制度を選択している飲食料品の譲渡を行う事業者が、令和9年4月1日の属する課税期間中に「簡易課税制度選択不適用届出書」を提出したときは、その課税期間から本則課税で申告できることとし、簡易課税制度を選択した場合の2年間の継続適用要件(いわゆる2年縛り)は適用しないこととする。