消費税減税 特設サイト >
オリジナルコラム・解説
第5回 中間申告制度の特例|制度のポイント解説
はじめての方は 基礎から学ぶ 消費税の基本と税率引下げの対象 もあわせてご覧ください。
本記事は「飲食料品消費税率の臨時的な引下げ及び就業者負担軽減支援金の導入に関する大綱」(令和8年9月15日閣議決定)、中小企業庁及び経済産業省の資料等をもとに概要をまとめたものです。今後確定する法令・通達等により変更となる場合もあります。
➡直前の課税期間の実績を新税率で再計算することも可能に
「中間申告制度」のとおり、中間申告の要否や回数は、直前の課税期間の実績で決まる仕組みとなっています。
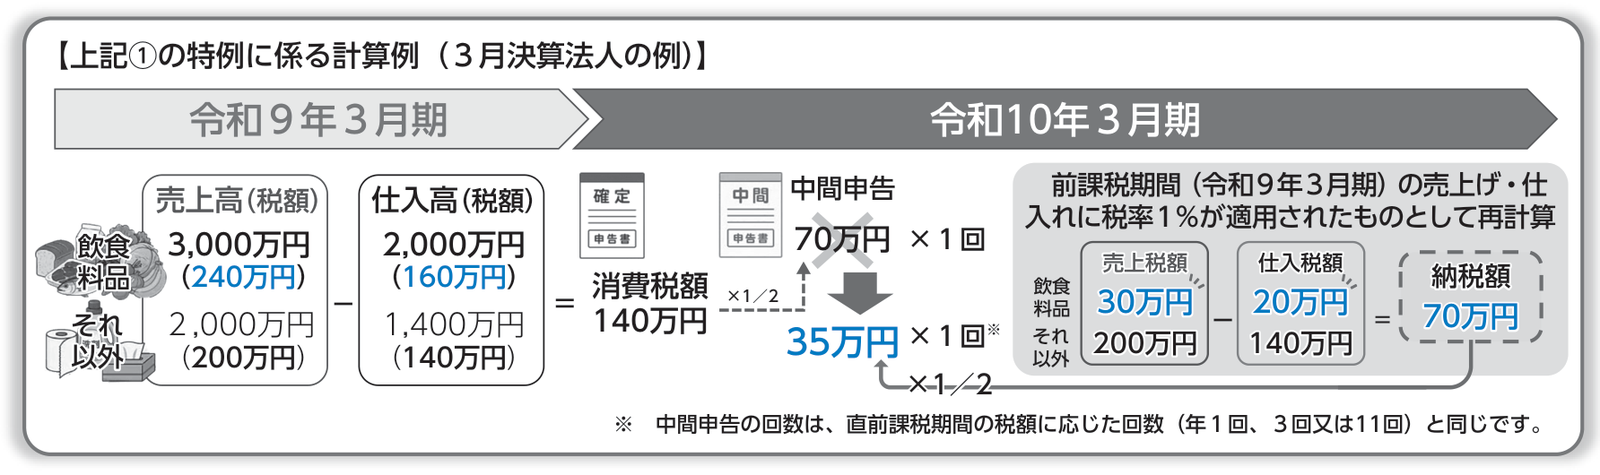
飲食料品に係る消費税率の引下げの影響により、納付税額が減少する事業者においては、直前の課税期間の税額に基づき計算することとなる中間申告税額が過大となることが想定されます。そこで、今回の改正では、中間申告税額について次の特例が設けられます。
① 令和9年4月1日以後に開始する中間申告対象期間に係る中間申告書については、直前の課税期間の飲食料品に係る売上げ・仕入れに消費税率1%が適用されたものとして再計算した税額に基づき中間申告税額を計算することができる。
② 令和11年4月1日以後に開始する中間申告対象期間に係る中間申告書については、直前の課税期間の飲食料品に係る売上げ・仕入れに消費税率8%が適用されたものとして再計算した税額に基づき中間申告税額を計算することができる。